


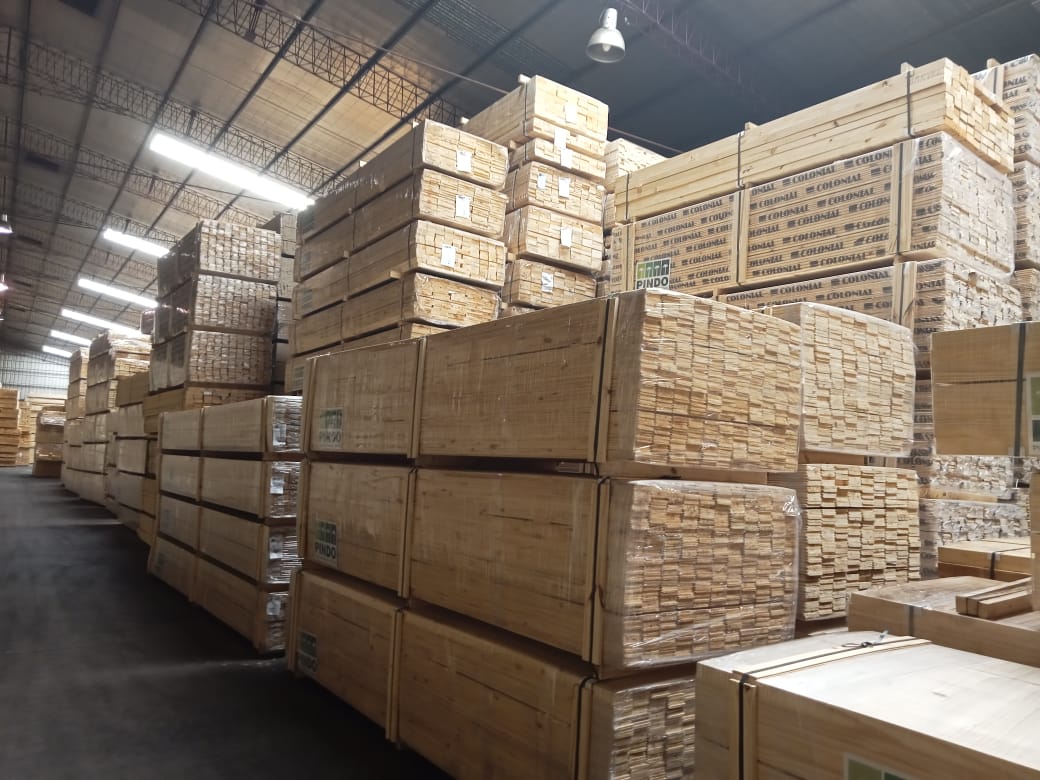
El crecimiento de los envíos al exterior convive con un mercado interno deprimido, mayores costos de energía, logística y financiamiento y una menor participación de algunas industrias en productos elaborados. El análisis de FAIMA de septiembre anticipa una estabilización de las exportaciones de pino, mientras el sector espera una eventual recuperación de la demanda. Especialistas en comercio internacional explican coinciden en que el incremento estadístico en el rubro Madera Aserrada está fuertemente asociado a una o dos grandes empresas, mientras que las PyMEs reducen su participación en productos de mayor valor agregado y enfrentan altos costos internos y logísticos.
Por Patricia Escobar
@argentinaforest
BUENOS AIRES Y MISIONES (26/9/2026).- El crecimiento de los envíos al exterior convive con un mercado interno deprimido, mayores costos de energía, logística y financiamiento y una menor participación de algunas industrias en productos elaborados. El último resumen ejecutivo de Federación Argentina de la Industria de la Madera (FAIMA), elaborado por el asesor en comercio exterior Gustavo Cetrángolo, anticipa una estabilización de las exportaciones de pino, mientras el sector espera una eventual recuperación de la demanda.
Por otra parte, las exportaciones argentinas de madera aserrada crecieron 25% y alcanzaron los USD 107 millones durante los primeros ocho meses de 2026, según un reporte de prensa difundido por la Secretaría de Agricultura, Ganadería y Pesca de la Nación. Sin embargo, el incremento de los envíos al exterior no representa por sí solo una mejora general de la situación de la industria de la madera, que continúa atravesando un escenario de baja demanda interna, pérdida de rentabilidad, elevados costos logísticos y energéticos y dificultades para sostener la producción de mayor valor agregado.
La Secretaría de Agricultura ubicó a la madera aserrada entre los rubros de mayor crecimiento dentro de un período en el que la agroindustria argentina registró un volumen récord de 84,26 millones de toneladas exportadas a 135 mercados internacionales entre enero y agosto de 2026.
El dato generó expectativas positivas en algunos ámbitos, pero también abrió un debate dentro del sector foresto-industrial ya que «No refleja la realidad del sector, que atraviesa su peor momento ante la caída de la demanda interna».
Para Carlos Berninger, especialista en comercio internacional, el crecimiento de las exportaciones de Madera Aserrada es real, pero debe analizarse considerando qué productos y empresas explican el aumento y qué está ocurriendo simultáneamente con el resto de la cadena.
“El dato estadístico es real, y hasta puede leerse como alentador. Sin embargo, la realidad del sector forestoindustrial argentino sigue atravesando un panorama muy malo”, señaló Berninger en contacto con ArgentinaForestal.com.
Su análisis coincide con la evolución descripta en los últimos informes de FAIMA, elaborado por Cetrángolo, donde se advierte que el crecimiento de las exportaciones de madera aserrada de pino se produce en un contexto internacional desafiante y comienza a mostrar signos de estabilización.

El efecto ACON Timber y la concentración del crecimiento
Uno de los elementos centrales para interpretar el aumento de las exportaciones es, según Berninger, la incorporación progresiva de la producción de ACON Timber, el aserradero de mayor capacidad del país instalado en Virasoro, Corrientes, junto con la participación de grandes empresas forestales como Arauco Argentina SA, en Misiones.
El especialista sostiene que el incremento de los volúmenes exportados no necesariamente significa que un número creciente de empresas madereras esté incorporándose al mercado internacional. Por el contrario, una parte significativa del crecimiento estaría concentrada en estas dos grandes operaciones.
“Hay que analizar a qué se debe ese incremento de madera aserrada, ya que en Misiones son varias las PyMEs que han reducido las exportaciones de productos con mayor valor agregado, como las molduras”, explicó.
En paralelo, algunas industrias que tradicionalmente exportaban productos elaborados están optando por comercializar madera rústica, debido a los costos asociados a la mano de obra, el reproceso y la logística. “Los números hoy no cierran”, precisó.
El especialista describió un escenario particularmente complejo para las industrias madereras: algunas empresas están cerrando y otras recurren a licencias, mientras aquellas que continúan exportando buscan sostener sus operaciones hasta que mejoren las condiciones.
Madera aserrada: crecimiento que comienza a estabilizarse
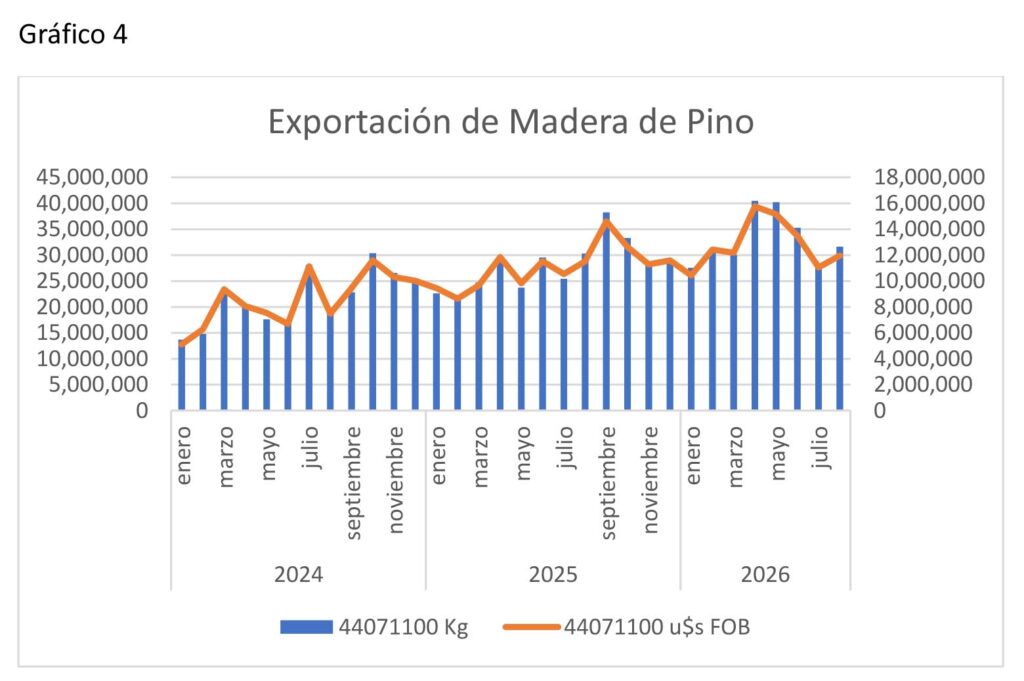
El último resumen difundido por FAIMA señala que durante los primeros ocho meses de 2026 las exportaciones de madera aserrada de pino aumentaron 22,89% respecto del mismo período del año anterior.
El documento indica que existen suficientes órdenes de pedido provenientes de la demanda internacional. Sin embargo, a medida que la comparación interanual comienza a incluir los meses de puesta en actividad de ACON Timber, el incremento se reduce y aparece una tendencia hacia la estabilización.
El informe atribuye ese escenario a una combinación de factores: estabilidad de los precios internacionales, aumento de los costos logísticos, mayores costos internos —especialmente de energía— y conflictos internacionales.
La evaluación de FAIMA no anticipa, bajo esas condiciones, cambios disruptivos para los próximos meses.
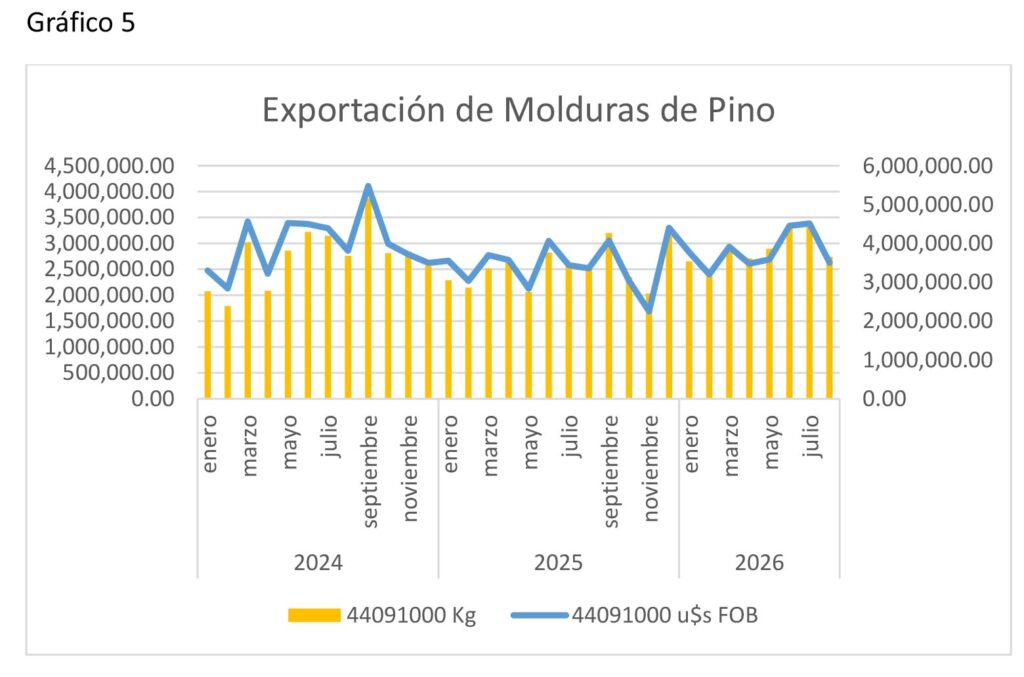
El comportamiento de los productos de mayor elaboración presenta una dinámica diferente. Según los datos incluidos en el resumen ejecutivo de FAIMA, las exportaciones de molduras crecieron 17,05% durante los primeros ocho meses del año en comparación con igual período de 2025.
El informe considera que este incremento podría sostenerse debido a los aranceles aplicados por Estados Unidos a Brasil. No obstante, advierte sobre la inestabilidad que atraviesa la industria de la construcción estadounidense y el posible impacto sobre el crédito hipotecario de la reciente suba de tasas de interés de la Reserva Federal.
Por eso, el crecimiento de las molduras no elimina las dificultades estructurales que enfrenta la industria argentina para sostener productos de mayor valor agregado.
Contrachapado: un segmento que comienza a abrirse
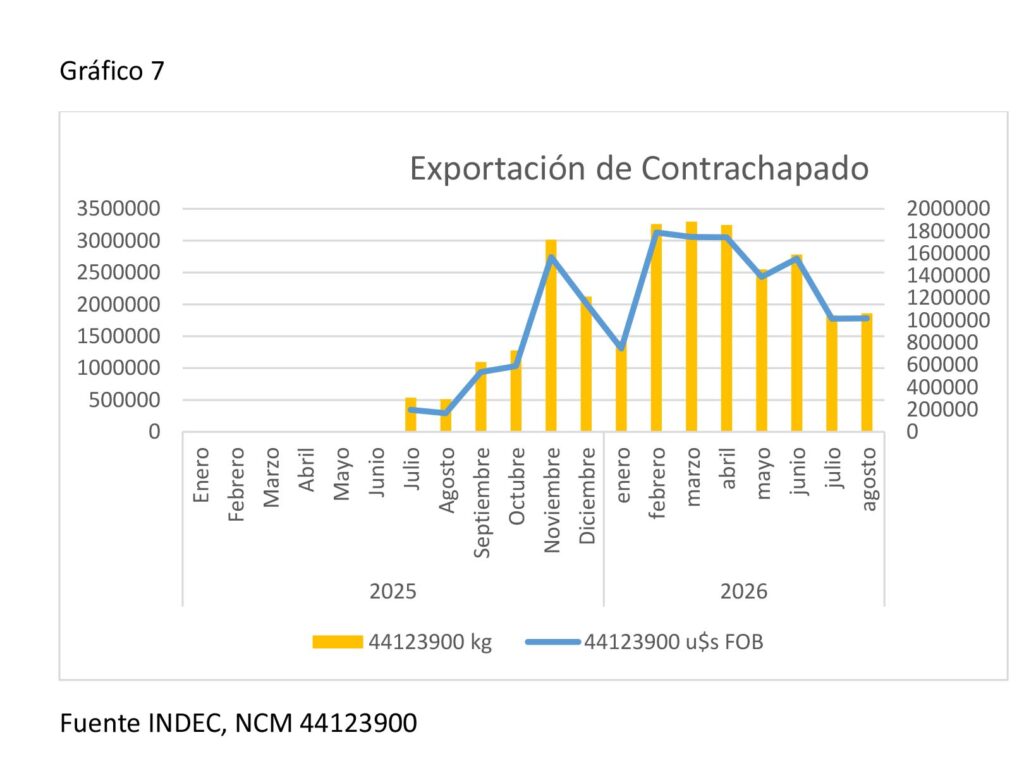
Otro de los segmentos que merece atención es el de láminas y contrachapados. Hasta julio de 2025 no existen estadísticas disponibles debido al secreto estadístico aplicado cuando existe un solo exportador. Se trata, además, de una actividad relativamente nueva dentro de las exportaciones argentinas, dado que históricamente el país fue importador de contrachapado.
El sector se encuentra actualmente en un proceso de registro de información que permitirá analizar con mayor profundidad su evolución.
De acuerdo con el material analizado, se observan fuertes inversiones, disponibilidad de rollos de gran diámetro, gestiones para reactivar Forestadora Tapebicuá y nuevos proyectos de laminado, factores que podrían configurar un segmento de interés dentro de la transformación industrial de la madera.
En paralelo, desde la Dirección Nacional de Desarrollo Foresto Industrial se está convocando a fabricantes para acompañar los procesos de certificación necesarios para acceder a mercados como la Unión Europea, Estados Unidos e India.

Exportar para sostenerse, con baja rentabilidad
Para Berninger, una de las claves para interpretar la estadística exportadora está en el deterioro del mercado interno. “Las exportaciones de madera se mantienen porque no hay mercado interno”, sostuvo. En su análisis, muchas empresas utilizan las ventas externas como mecanismo para generar caja y cubrir gastos operativos y salarios, aun cuando los márgenes sean muy reducidos.
“Si uno mira el dato estadístico oficial, se podría ver que bajó mucho más el consumo del mercado local de madera que lo que incrementaron las exportaciones”, agregó.
El especialista describió un escenario particularmente complejo para las industrias madereras: algunas empresas están cerrando y otras recurren a licencias, mientras aquellas que continúan exportando buscan sostener sus operaciones hasta que mejoren las condiciones.
“En general el sector está muchísimo peor que antes, y los que aún se mantienen en la exportación están subsistiendo en el negocio hasta que la cosa mejore”, afirmó.
En este contexto, el crecimiento de los envíos de madera aserrada aparece concentrado principalmente en las grandes empresas que tienen capacidad para movilizar mayores volúmenes, mientras parte de las PyMEs enfrenta dificultades para mantener líneas de productos con mayor elaboración.
La logística aparece como uno de los principales factores que condicionan la competitividad exportadora de la foresto-industria argentina.
Según el análisis aportado, los costos logísticos pueden representar actualmente una reducción de entre 30% y casi 50% sobre el valor FOB final, afectando directamente la rentabilidad de las operaciones.
El problema forma parte de los reclamos que el sector foresto-industrial viene colocando en la agenda pública y es señalado como una de las principales restricciones para mejorar la competitividad internacional.
A esto se suman los costos de energía y mano de obra, que dificultan la transformación de la madera dentro del país y favorecen, en determinados casos, la comercialización de productos con menor nivel de elaboración.
Un mercado interno todavía debilitado
El último resumen ejecutivo de FAIMA citado en el análisis describe para septiembre una muy leve recuperación de los pedidos en el mercado interno.
Desde las industrias se observa que algunos compradores intentan extender los plazos de pago, aunque no se registra una situación crítica generalizada en materia de cheques rechazados: los casos existentes son, según el informe, canjeados de inmediato.
Sin embargo, el sector continúa operando con baja demanda, mientras se agotan las reservas de distintas empresas, tanto aquellas provenientes de recursos propios como las obtenidas mediante financiamiento bancario.
Los proyectos de inversión se demoran a la espera de mejores condiciones y algunas empresas directamente ponen sus establecimientos a la venta como una alternativa para salir del negocio.
A este escenario se agregan las tarifas de energía eléctrica, las acciones de ARCA y las elevadas tasas de interés de las distintas operatorias bancarias.
El costo energético, de acuerdo con el análisis sectorial, pasó de representar aproximadamente 3%-4% a 6%-7%, sin posibilidad de trasladar ese incremento a los precios.
“Es un proceso traumático”, señala el informe de FAIMA, que identifica una mejor situación relativa entre las empresas con mayor experiencia en el manejo de mercados, recursos forestales propios, desarrollo de productos, inversión permanente y capacidad exportadora.
Pero incluso esas compañías están trabajando con poca o nula rentabilidad.
Menos empresas y mayor concentración: el futuro del sector
El escenario descripto plantea una posible transformación de la estructura industrial. La perspectiva sectorial incluida en el informe apunta hacia menos empresas y una mayor concentración de la actividad.
El futuro, sin embargo, permanece abierto. Desde una mirada más optimista, se señala que durante el año se solicitaron numerosos permisos de construcción, según los registros del INDEC mencionados en el informe, y que también apareció la intervención del Gobierno para impulsar los créditos hipotecarios y atenuar el impacto de la crisis.
Bajo esas condiciones, existe la expectativa de que 2027 pueda presentar un escenario mejor, aunque sin necesariamente retornar a los niveles de actividad de años anteriores.
La conclusión del análisis es que la reingeniería del sector aparece como inevitable.
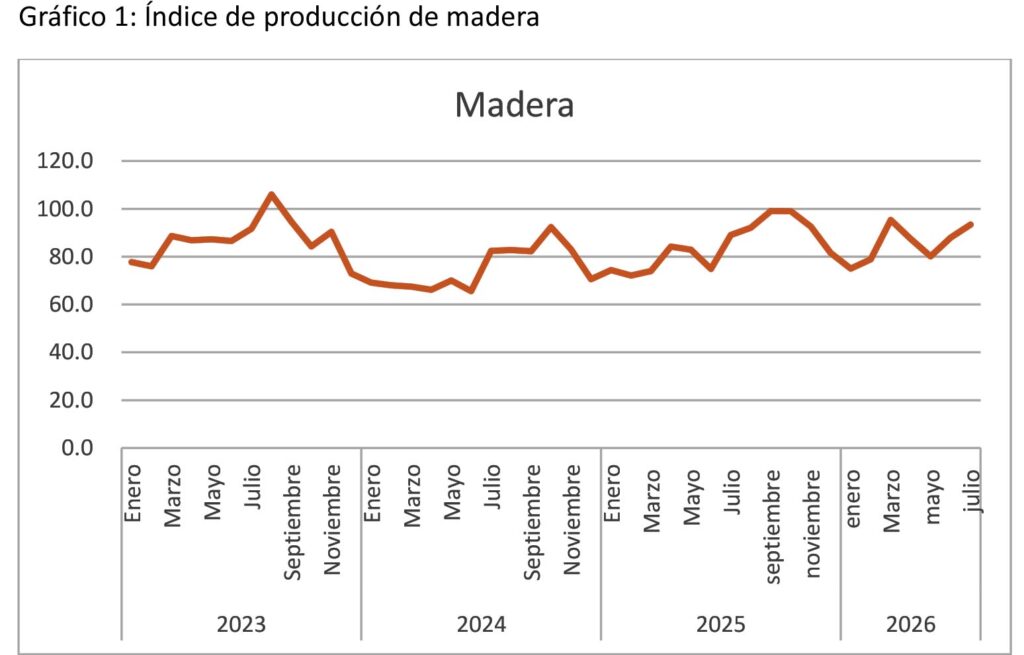
El índice de producción de madera publicado por el INDEC muestra, según los datos incluidos en el material analizado, un incremento intermensual de 6,13% y una variación interanual de 4,82%, aunque mantiene un comportamiento irregular, definido en el informe como una evolución “en serrucho”.
El indicador comprende las actividades de aserrado y cepillado de madera; producción de láminas y tableros; partes y piezas de carpintería para la construcción; recipientes de madera y carpintería de obra.
De esta manera, los diferentes indicadores muestran una realidad compleja: mientras las exportaciones de madera aserrada registran un crecimiento significativo y algunos segmentos mantienen capacidad de colocación externa, una parte importante de la industria continúa enfrentando baja demanda, pérdida de rentabilidad, mayores costos y dificultades para sostener la transformación de la madera en productos de mayor valor agregado.
El dato oficial de exportaciones, por lo tanto, es real. Pero, como plantea Berninger, su interpretación requiere mirar qué empresas están explicando el crecimiento, qué productos se están exportando y en qué condiciones económicas se están realizando esas operaciones. Esa lectura permite comprender la distancia que existe entre el aumento estadístico de los envíos y la situación cotidiana de buena parte de la industria de la madera argentina.
leer más:
