




El informe de FAIMA de septiembre de 2026 expone una situación compleja para la industria maderera argentina: las empresas sostienen niveles de producción en un mercado interno que continúa retraído, pero enfrentan una rentabilidad insuficiente, costos crecientes y dificultades financieras. La exportación funciona como una alternativa para compensar la debilidad del consumo doméstico, aunque tampoco garantiza márgenes adecuados. El panorama combina señales puntuales de recuperación con cierres, reducción de jornadas y menor inversión en la actividad forestal.
Por Patricia Escobar
@argentinaforest
Fuente: Informe FAIMA Sep 2026
BUENOS AIRES (30/10/2026).- El resumen ejecutivo de septiembre de 2026 de la Federación Argentina de la Industria Maderera y Afines describe un escenario de fuerte presión sobre las empresas: demanda doméstica en niveles bajos, aumentos de costos que no logran trasladarse a precios, plazos de pago más extensos y elevado costo financiero. La exportación sostiene parte de la actividad, mientras algunas señales vinculadas con la construcción alimentan expectativas de una recuperación todavía incipiente.
La forestoindustria argentina atraviesa un escenario que FAIMA sintetiza con una expresión contundente: “remar en dulce de leche”, sostiene el asesor de la entidad, Gustavo Cetrángolo, autor del informe mensual. En septiembre de 2026, las pequeñas y medianas empresas madereras continuaron enfrentando un mercado interno sin señales firmes de reactivación, con costos crecientes y márgenes cada vez más estrechos.
El diagnóstico de la entidad advierte que algunas empresas ya cerraron, otras redujeron su actividad y muchas sostienen la producción utilizando reservas financieras, capital propio o endeudamiento.
Un mercado interno que no arranca: producción sostenida, rentabilidad en retroceso
La situación general relevada por FAIMA muestra que la demanda doméstica permanece estabilizada en niveles bajos. Desde la industria señalan que, si bien durante octubre no se observaron cambios significativos respecto de septiembre, el principal problema dejó de ser exclusivamente la falta de pedidos para convertirse en la imposibilidad de producir y comercializar con una rentabilidad suficiente.
Las empresas que cuentan con departamentos de venta consolidados y una cartera numerosa de clientes mantienen su funcionamiento habitual. Algunas incluso no consiguen satisfacer la totalidad de los pedidos.
Sin embargo, esa actividad no se traduce en resultados económicos favorables. La sensación que describen desde el sector es la de “fundirse trabajando”: los costos de energía, mano de obra e insumos aumentan de manera constante, mientras los precios de venta permanecen sin ajustes suficientes desde hace meses.
A esta situación se suman la presión de ARCA, el alargamiento de los plazos de pago y el elevado costo financiero. En ese contexto, las empresas operan en torno al punto de equilibrio o por debajo de él, recurriendo a sus reservas financieras y de capital, o tomando deuda en condiciones que FAIMA considera peligrosas.
El impacto también alcanza a la producción forestal. Según el informe, los productores se convierten en una variable de ajuste de la economía industrial, lo que permite anticipar una posible disminución del ritmo de forestación durante la actual temporada. Mientras las empresas con una trayectoria prolongada de inversión mantienen sus niveles de actividad, otras redujeron el ritmo de plantación y, en numerosos casos, directamente no realizan reposición.
La exportación continúa siendo una alternativa complementaria para sostener los costos fijos, aunque con márgenes mínimos o nulos de rentabilidad. En el mercado doméstico, en tanto, las expectativas están puestas en una eventual recuperación de la construcción y en el impacto que puedan tener los créditos bancarios en dólares destinados a desarrolladores inmobiliarios y los créditos hipotecarios ajustados por UVA.
FAIMA identifica algunas señales que podrían contribuir a una reactivación gradual, aunque todavía sin resultados consolidados. Entre ellas menciona la disponibilidad de créditos bancarios en dólares para desarrolladores inmobiliarios, la continuidad e instrumentación de los créditos hipotecarios en UVA —cuyos primeros resultados podrán evaluarse en noviembre— y un tímido incremento de la obra pública señalado en la última encuesta del INDEC para la industria de la construcción. En este último caso, la entidad estima que el impacto no se reflejaría en la actividad antes de tres meses.
El relevamiento muestra tendencias similares tanto para la madera de pino como para la de eucalipto: empresas que producen normalmente, pero con rentabilidad baja o inexistente, junto con otras que cerraron o aplicaron reducciones horarias.
En la región chaqueña, por ejemplo, los polos de carpintería de algarrobo de Quitilipi y Machagai se encuentran particularmente afectados por la crisis. De acuerdo con el informe, la carpintería rural es la actividad que todavía conserva demanda, impulsada por los buenos precios de la hacienda.
Como una señal de movimiento para el sector, Belgrano Cargas adjudicó la compra de durmientes de quebracho a cinco empresas, por un monto de $1.790 millones. Esta contratación genera una reactivación parcial de la actividad vinculada a ese producto.
En el segmento de aserrado en general, el principal problema continúa siendo la baja rentabilidad. Según FAIMA, únicamente las empresas que cuentan con extracción propia de madera están logrando sostenerse en mejores condiciones frente a las dificultades del mercado.
Los indicadores de producción y construcción reflejan una actividad sin recuperación consolidada
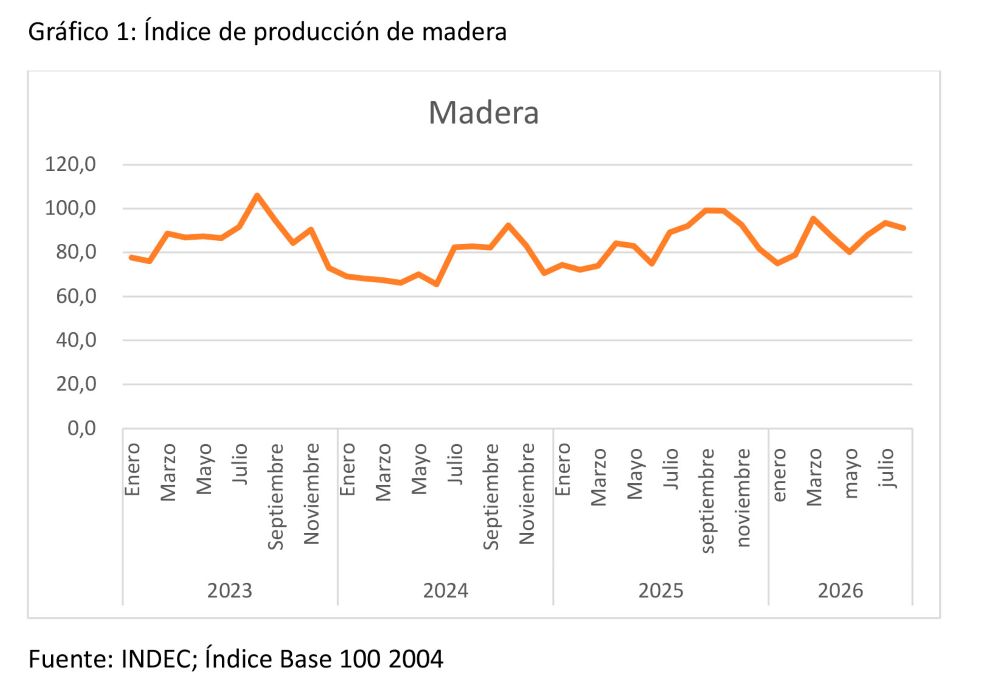
Los datos sectoriales incluidos en el resumen ejecutivo muestran un comportamiento irregular. El índice de producción de madera publicado por el INDEC registró en agosto una disminución del 2,5% respecto de julio y una caída del 1% interanual, prolongando una evolución de la actividad con subas y bajas.
Este indicador reúne las actividades de aserrado y cepillado de madera; fabricación de láminas y tableros; partes y piezas de carpintería para la construcción; recipientes de madera y carpintería de obra.
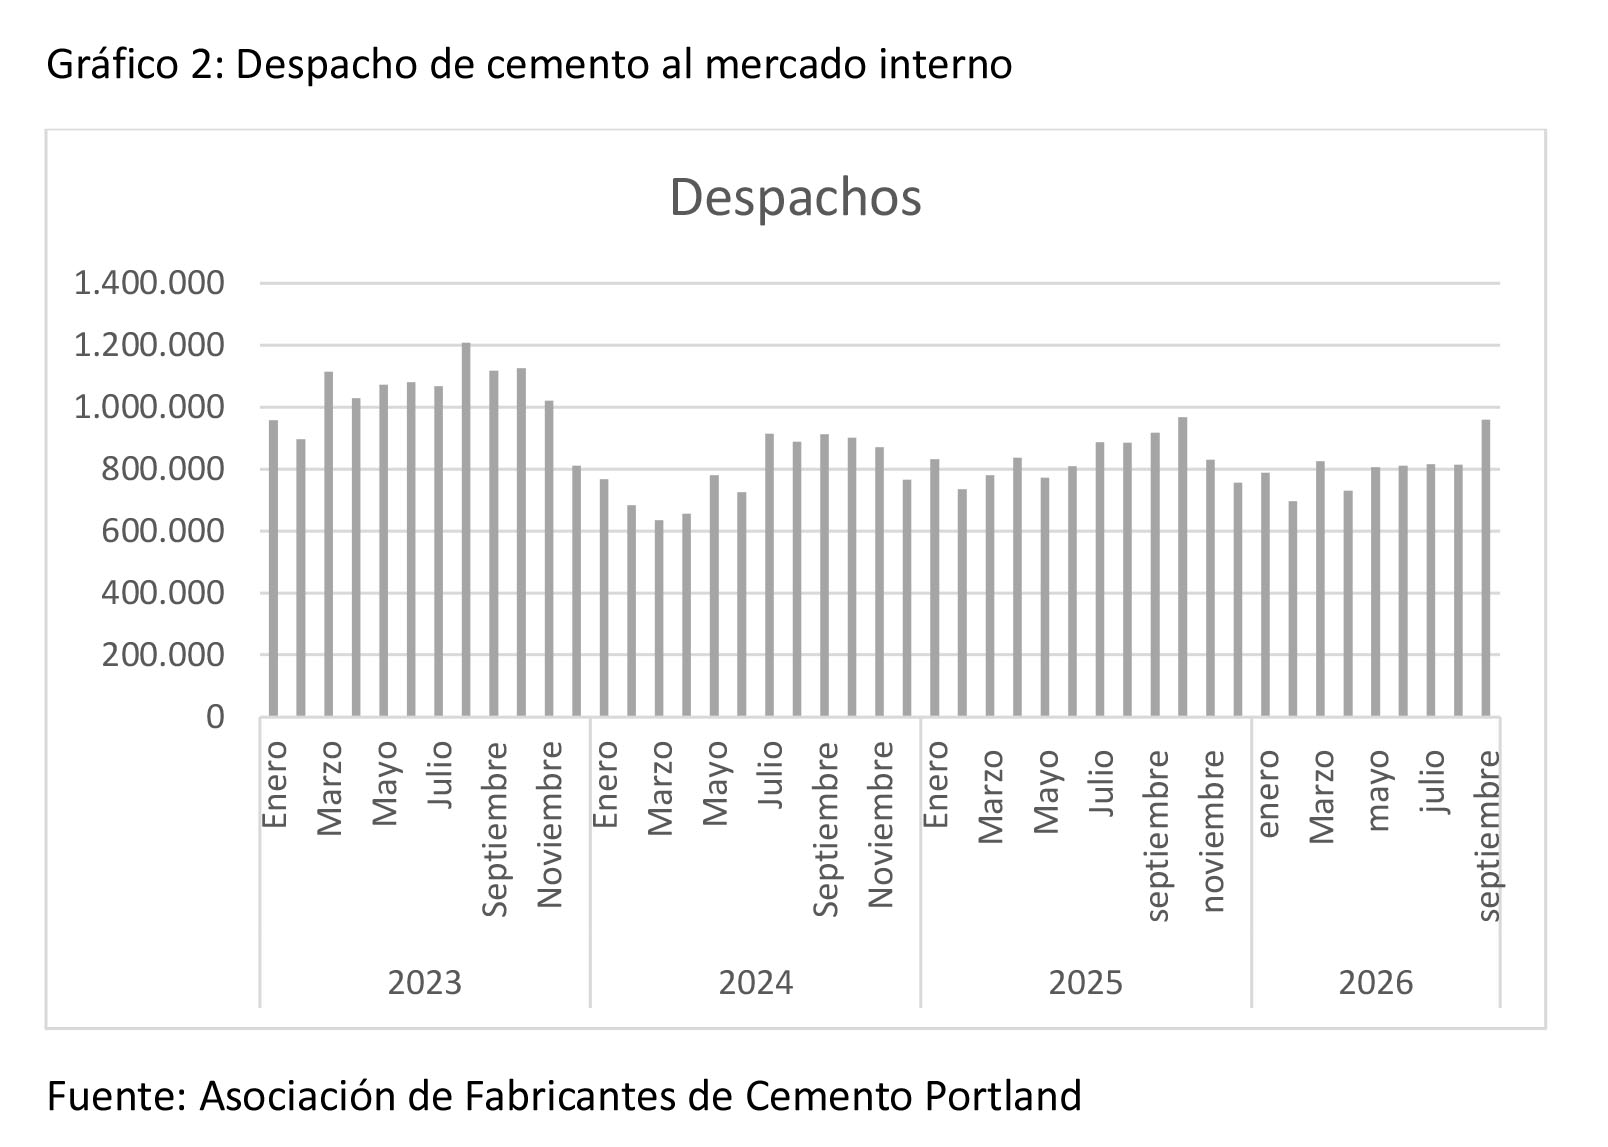
En la construcción, los despachos de cemento acumularon durante los primeros nueve meses de 2026 un total de 7.247.619 toneladas, frente a las 7.461.539 toneladas registradas en igual período del año anterior. La diferencia representa una disminución del 2,87%, aunque FAIMA señala un repunte importante durante septiembre.
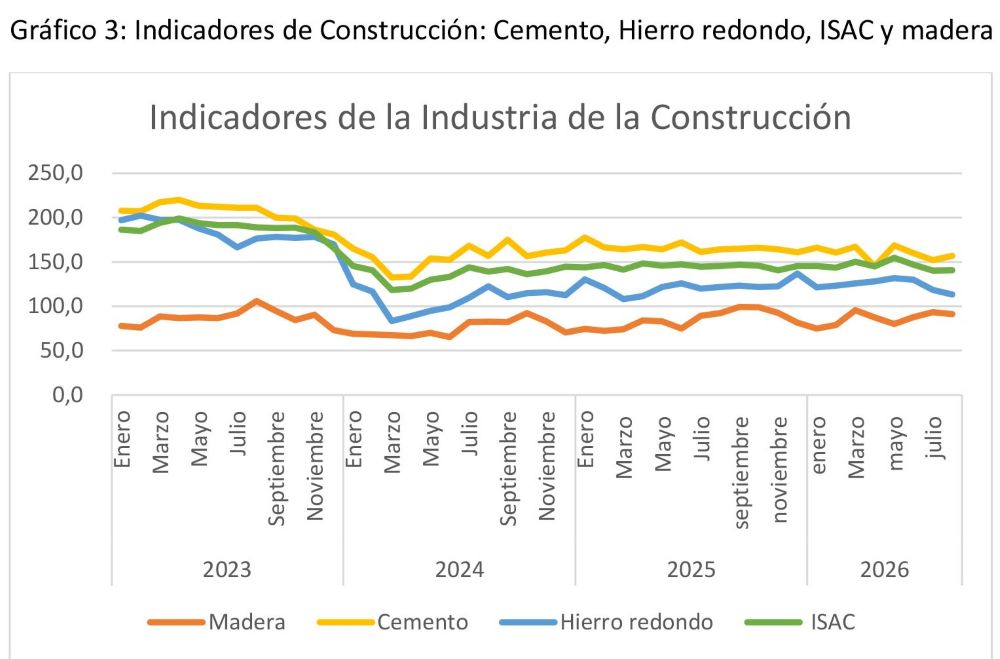
Por su parte, el Indicador Sintético de la Actividad de la Construcción (ISAC) registró en julio una suba del 0,35% respecto de junio, pero una caída del 3,16% en comparación con el mismo mes de 2025. Para la entidad, la actividad acentuó su caída dentro de una meseta baja, sin señales claras de recuperación, un comportamiento que afecta a los distintos insumos de la cadena de la construcción.

Exportaciones: crecimiento en pino y molduras, mientras el contrachapado busca consolidar nuevos mercados
En el frente externo, la madera aserrada de pino mantiene una evolución positiva. Durante los primeros nueve meses de 2026, las exportaciones crecieron un 24% en comparación con el mismo período del año anterior. FAIMA señala que existe un volumen suficiente de órdenes de pedido desde la demanda internacional, aunque el ritmo de crecimiento comienza a moderarse a medida que la comparación se aproxima a los meses en que ACON Timber inició su actividad.
La entidad interpreta esta desaceleración como una señal de estabilización del mercado. Entre los factores que inciden menciona la estabilidad de los precios internacionales, el aumento de los costos logísticos, los costos internos —especialmente la energía— y los conflictos internacionales. En ese contexto, no identifica cambios disruptivos que permitan anticipar una modificación sustancial de la tendencia durante los próximos meses.
Las exportaciones de molduras también mostraron un desempeño favorable: aumentaron un 16% en los primeros nueve meses del año respecto del mismo período de 2025. FAIMA considera que este crecimiento podría sostenerse, favorecido por los aranceles aplicados por Estados Unidos a Brasil, país que redujo en un 50% sus exportaciones de molduras hacia ese destino.
Sin embargo, el escenario estadounidense presenta factores de incertidumbre. La industria de la construcción muestra cierta inestabilidad y la reciente suba de las tasas de interés por parte de la Reserva Federal (FED) está afectando el crédito hipotecario, una variable que también condiciona la demanda de productos vinculados con la construcción.
Contrachapado: nuevos volúmenes de exportación y necesidades de certificación
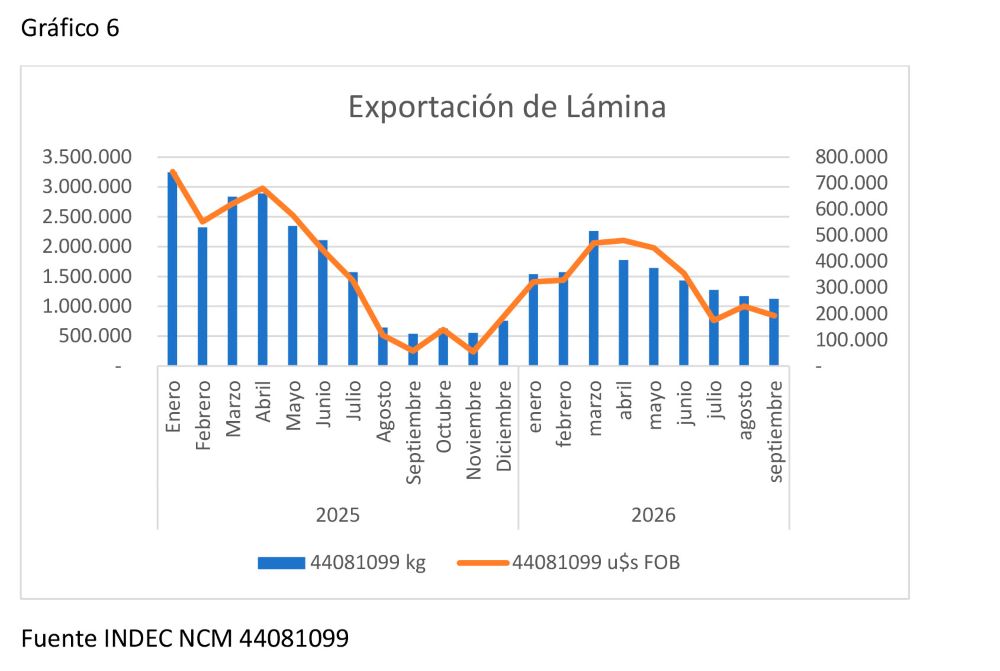
El segmento de contrachapado presenta una dinámica particular dentro de la industria. FAIMA aclara que no dispone de estadísticas hasta julio de 2025 debido al secreto estadístico que se aplica cuando existe un único exportador. Aun sin una tendencia definida, la entidad observa que se trata de un sector en desarrollo.
En septiembre se exportaron alrededor de 5.300 metros cúbicos de contrachapado, un volumen que el informe considera realmente importante para la Argentina. En paralelo, Toll Maderas inició la producción de este producto y se encuentra en proceso de certificación para avanzar hacia los mercados de exportación.
En el mercado doméstico se registran faltantes temporales de abastecimiento, que FAIMA atribuye a la paralización de Forestadora Tapebicuá. Para la entidad, estos movimientos configuran un cambio en el sector que merece un análisis más profundo, especialmente para identificar mecanismos de promoción que permitan consolidar la actividad.
El informe subraya que, por tratarse de un producto de uso estructural, las certificaciones tienen una importancia determinante. Además, la necesidad de acceder a mercados no tradicionales, como India y Japón, plantea un espacio de intervención relevante para las agencias gubernamentales en materia de promoción y apertura comercial.
FAIMA también vincula las oportunidades del segmento con las características de la base forestal argentina. Señala que las forestaciones del país se encuentran sobremaduras, con más de 18 años, y cuentan con rollos de gran diámetro que presentan dificultades para ser absorbidos por los aserraderos.
En ese contexto, el desarrollo de la industria del contrachapado aparece como una alternativa que requiere mayor atención, tanto por sus posibilidades comerciales como por la necesidad de adecuar la producción, las certificaciones y los canales de acceso a nuevos destinos.

Septiembre 226: un mercado interno sin recuperación y empresas que sostienen la actividad con márgenes mínimos
El escenario del mercado interno durante septiembre de 2026 estuvo marcado por una demanda que no logra recuperarse, costos industriales en permanente aumento y una rentabilidad insuficiente para sostener con solidez a buena parte de las pymes madereras.
Aunque algunos indicadores de la construcción mostraron movimientos positivos y la exportación ofreció oportunidades para determinados productos, esas señales todavía no alcanzan para revertir las dificultades estructurales que atraviesan las empresas.
La producción continúa en buena medida, pero con cierres de industrias, reducción de jornadas, menor reposición forestal y un uso creciente de recursos propios para financiar la actividad. La preocupación central de FAIMA es que sostener el funcionamiento de las empresas ya no significa necesariamente generar rentabilidad: en muchos casos, producir implica consumir reservas y comprometer la continuidad del negocio.
