


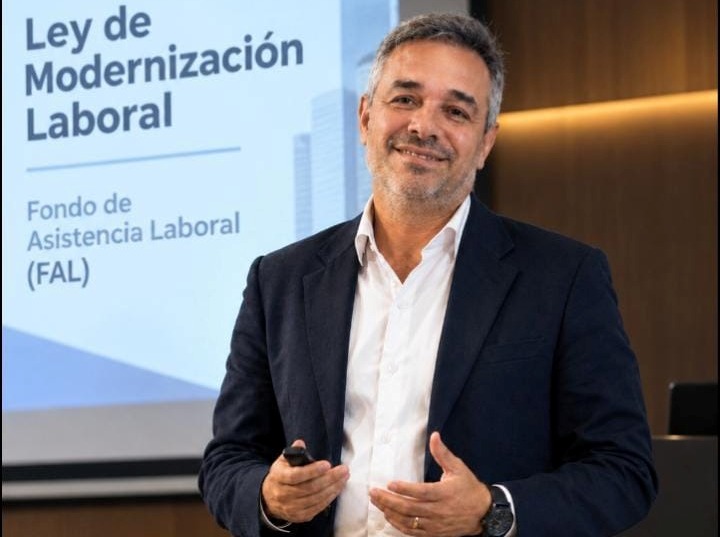
Sebastián Sansevero, operador del Mercado de Capitales del Estudio Dávalos & Asociados de Eldorado, explica el alcance del nuevo instrumento previsto por la Ley Nacional de Modernización Laboral. El FAL permite a los empleadores acumular anticipadamente recursos mediante aportes periódicos e inversiones a través de vehículos de inversión colectiva para afrontar, total o parcialmente, determinadas obligaciones indemnizatorias, manteniendo el empleador la responsabilidad final frente al trabajador.
ARGENTINA (28/9/2026).- El nuevo régimen creado por la Ley Nacional de Modernización Laboral busca que los empleadores puedan anticipar y administrar financieramente parte de las obligaciones derivadas de determinadas desvinculaciones laborales,el sistema contempla aportes periódicos que son invertidos a través de vehículos de inversión colectiva, aunque la responsabilidad final frente al trabajador continúa siendo del empleador.
El Fondo de Asistencia Laboral (FAL) se presenta como uno de los nuevos instrumentos vinculados al régimen de modernización laboral y plantea un cambio en la manera en que las empresas pueden prepararse financieramente para afrontar determinadas contingencias laborales.
La herramienta apunta especialmente a generar previsibilidad, para las empresas – y particularmente para las PyMEs-, las obligaciones derivadas de una desvinculación que pueden representar un impacto significativo sobre el flujo de fondos. El FAL busca permitir la acumulación anticipada de recursos para afrontar, total o parcialmente, determinadas obligaciones indemnizatorias previstas por la normativa.
Un fondo que no reemplaza la obligación del empleador
Uno de los aspectos centrales del régimen es que el FAL no elimina ni modifica la obligación laboral existente. Su función es asistir financieramente al empleador.
Esto significa que el trabajador mantiene íntegramente su derecho a percibir la indemnización que corresponda, mientras que la empresa conserva la responsabilidad por el pago.
Si los recursos acumulados en el fondo no fueran suficientes para cubrir una determinada obligación, el empleador deberá afrontar la diferencia con fondos propios.
El sistema tampoco funciona como una caja general para cancelar cualquier tipo de deuda laboral, su utilización está limitada a los conceptos y situaciones contemplados por la normativa, mientras que salarios, vacaciones, aguinaldo, diferencias salariales, sanciones, honorarios, intereses y costas, entre otros conceptos, quedan fuera de su utilización.
¿Quiénes participan?
El régimen alcanza a empleadores del sector privado, incluyendo grandes empresas y Micro, Pequeñas y Medianas Empresas, con determinadas exclusiones, como las relaciones laborales comprendidas en el régimen de la industria de la construcción, personal de casas particulares y sector público.
Las cuentas del FAL se integrarán con una contribución mensual calculada sobre las remuneraciones que sirven de base para las contribuciones patronales al SIPA.
La contribución mensual obligatoria es del 1% para las grandes empresas y del 2,5% para las Micro y PyMEs, con la posibilidad de incrementos futuros dentro de los límites previstos por la normativa.
Los recursos del FAL se integran no solamente con contribuciones mensuales obligatorios. También pueden estar conformados por los rendimientos generados por las inversiones, aportes voluntarios del empleador y eventualmente donaciones o legados.
Una decisión financiera que adquiere relevancia
Uno de los puntos más interesantes del nuevo esquema aparece en la posibilidad de elegir el vehículo de inversión colectiva mediante el cual se administrarán los recursos.
El empleador deberá seleccionar una entidad habilitada y un vehículo autorizado. Las entidades habilitadas tendrán responsabilidades vinculadas con la administración, inversión, resguardo de los fondos y cumplimiento de los procedimientos establecidos.
La cuenta se aloja dentro de un PIC FAL (producto de inversión colectiva) un fondo común cerrado (FCIA FAL) o un fideicomiso financiero (FF FAL) administrado por una Entidad Habilitada (EH) autorizada por la Comisión Nacional de Valores (CNV).
En nuestro análisis, un FCIA FAL podría asociarse especialmente con empresas que buscan una estructura relativamente sencilla, flexibilidad y una administración estandarizada, como PyMEs, empresas con dotaciones relativamente estables y compañías que priorizan liquidez y simplicidad administrativa.
Por otra parte, el Fideicomiso Financiero (FF FAL) podría permitir una estructura con mayor nivel de personalización y segregación de activos, aspecto que puede resultar relevante para grandes empresas, grupos económicos, compañías con varias sociedades vinculadas o aquellas que poseen una elevada masa salarial y una exposición laboral significativa.
El desafío: elegir el vehículo adecuado
Sin embargo, la elección entre ambas alternativas no debería realizarse exclusivamente en función del tamaño de la empresa.
El análisis debe considerar variables como riesgo, liquidez, costos, política de inversión, horizonte temporal, estructura de las obligaciones laborales y estrategia de administración del vehículo. También resulta relevante analizar las condiciones concretas ofrecidas por cada entidad habilitada.
En este sentido, no resulta posible establecer de manera general qué vehículo será más conveniente para todas las empresas, la decisión dependerá tanto de las características particulares de cada empleador como de las estrategias de inversión y administración propuestas por quienes gestionen los distintos vehículos.
Una herramienta de previsión más que una inversión tradicional
El FAL introduce, de esta manera, una mirada diferente sobre la relación entre mercado de capitales y obligaciones laborales.
Más que ser considerado exclusivamente como una inversión financiera, el fondo puede entenderse como un mecanismo de previsión y administración de contingencias laborales.
Su objetivo es que las empresas puedan acumular recursos y obtener rendimientos dentro de los instrumentos permitidos, para contar con una fuente adicional de financiamiento frente a determinadas obligaciones futuras.
La implementación del régimen abre así un nuevo espacio de análisis para las empresas, los administradores de fondos y los distintos participantes del mercado de capitales. Su evolución y las reglamentaciones complementarias permitirán determinar cómo funcionará en la práctica y qué impacto tendrá sobre la planificación financiera de los empleadores.
Por: Sebastián Sansevero
Operador Mercado de Capitales
Contacto: sebasansevero@yahoo.com.ar
Eldorado, Misiones
