


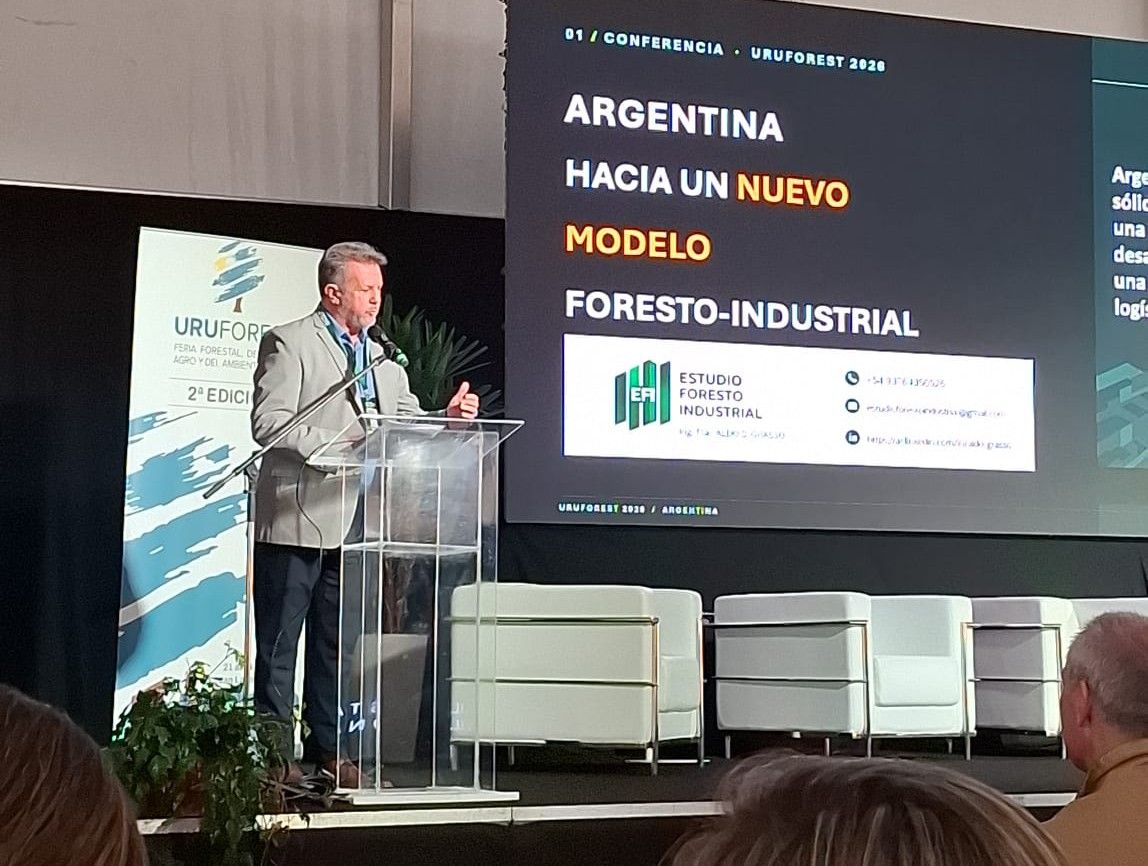
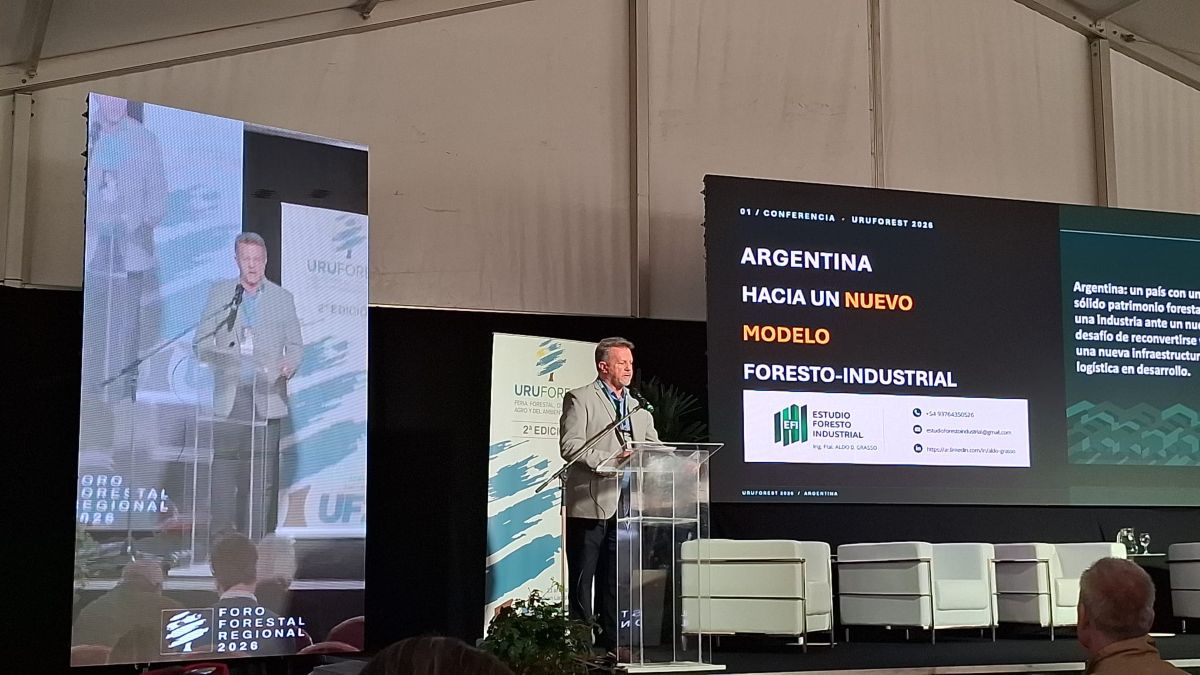
En Uruforest 2026, realizada en Colonia, Uruguay, el ingeniero forestal Aldo Grasso brindó un análisis sectorial y sostuvo que la Argentina atraviesa una nueva etapa de transformación industrial: “El sector forestal está impulsado por inversiones de gran escala, procesos de modernización y con perspectivas de desarrollo de infraestructura portuaria sobre el río Paraná”, señaló en su conferencia. Advirtió que el desafío no es solamente incorporar nuevas capacidades productivas, sino superar las limitaciones estructurales del sector y construir un modelo que integre a grandes empresas y PyMEs en una cadena de valor más competitiva.
MISIONES (28/10/2026).- El ingeniero forestal y consultor foresto-industrial Aldo Grasso resumió para ArgentinaForestal.com los segmentos más importantes de su conferencia sobre “Argentina hacia un nuevo modelo foresto-industrial”, dictada en el marco de su participación en Uruforest 2026, realizada en Uruguay. En la oportunidad, analizó las condiciones actuales de la actividad, sus limitaciones históricas y las oportunidades que comienzan a configurarse a partir de nuevas inversiones industriales y mejoras en la infraestructura logística.
Con una extensa trayectoria en el diseño, desarrollo y puesta en marcha de proyectos foresto-industriales, Grasso planteó que «la Argentina se encuentra frente a una segunda oportunidad histórica para consolidar el potencial de sus recursos forestales».
El especialista sostuvo que el país dispone de buena parte de las condiciones necesarias para alcanzar un desarrollo industrial más competitivo: patrimonio forestal consolidado, experiencia empresarial, infraestructura general, conocimiento tecnológico y recursos humanos calificados.
Sin embargo, señaló que estas fortalezas no fueron suficientes para acompañar el crecimiento industrial y exportador que experimentaron otros países de la región. “Durante muchos años tuvimos una oportunidad histórica que, por distintas razones, no supimos capitalizar plenamente”, planteó en su exposición.
A diferencia de aquella primera etapa, Grasso considera que actualmente comienzan a reunirse nuevas condiciones para una transformación de mayor alcance.
Un patrimonio forestal consolidado, pero con una estructura industrial fragmentada
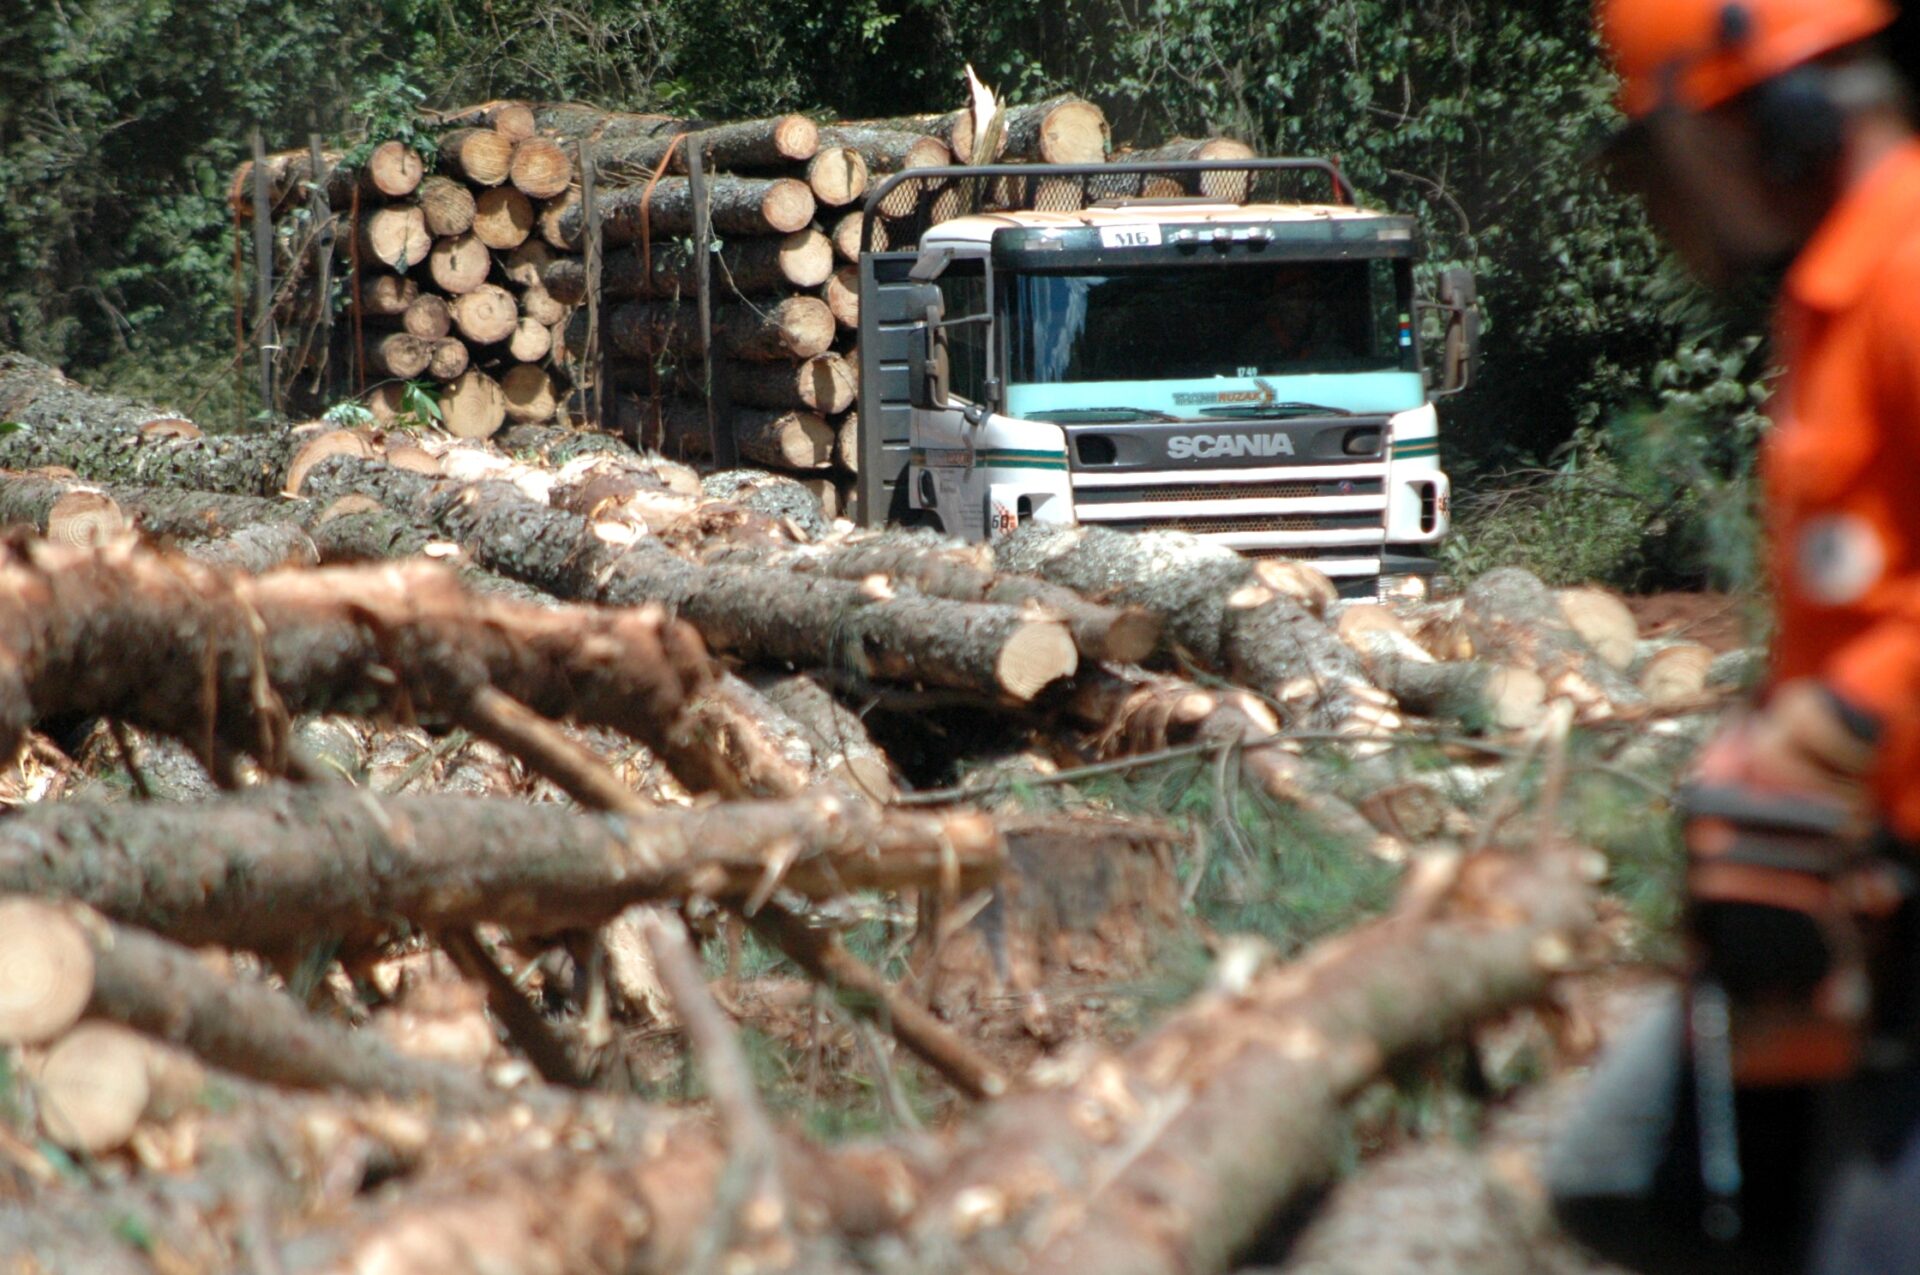
De acuerdo con los datos presentados durante la conferencia, Argentina cuenta con aproximadamente 1,33 millones de hectáreas de bosques cultivados, considerando las distintas especies.
La mayor concentración se encuentra en la Mesopotamia, donde Misiones, Corrientes y Entre Ríos reúnen unas 918.000 hectáreas de plantaciones de Pinus y Eucalyptus, con existencias estimadas superiores a los 222 millones de metros cúbicos de madera, según la base estadística oficial de 2024 utilizada en la presentación.
Para Grasso, estas cifras demuestran que la disponibilidad de materia prima no constituye, en términos generales, la principal limitación del sector. El problema se encuentra, fundamentalmente, en la capacidad de transformar eficientemente esos recursos y acceder a los mercados en condiciones competitivas.
En este sentido, presentó datos sobre la estructura industrial mesopotámica, integrada por 767 aserraderos, de los cuales aproximadamente el 81 % corresponde a establecimientos micro y pequeños.
Esta elevada fragmentación condiciona la productividad, la incorporación tecnológica y la capacidad de competir en mercados cada vez más exigentes. No obstante, el consultor destacó que la pequeña y mediana industria constituye un componente esencial de la economía regional.
«El problema aparece cuando establecimientos de escala reducida deben competir en procesos industriales que requieren grandes volúmenes, elevada productividad e inversiones significativas», explicó.

Las tres restricciones que condicionaron el desarrollo argentino
Durante su presentación, Grasso identificó tres problemas estructurales que, a su entender, explican buena parte de las dificultades históricas de la foresto-industria argentina.
El primero es la baja escala industrial de numerosos establecimientos, que impide distribuir adecuadamente los costos fijos y dificulta justificar inversiones tecnológicas.
El segundo es la obsolescencia de una parte importante del equipamiento industrial, asociada a bajos niveles de automatización, rendimientos variables y mayores tiempos improductivos.
El tercero, que consideró particularmente relevante, es la integración vertical ineficiente.
Según explicó, numerosas empresas han intentado desarrollar dentro de sus propias instalaciones todas las etapas productivas, desde el aserrado hasta la remanufactura, aun cuando no disponen de la escala necesaria para operar cada proceso de manera competitiva.
Esta modalidad puede conducir a la duplicación de inversiones, inmovilización de capital y utilización insuficiente de capacidades industriales.
Frente a esta realidad, Grasso propuso revisar la organización tradicional de la producción. “Tenemos que integrar la cadena de valor, no necesariamente integrar verticalmente cada establecimiento industrial”, afirmó.
Su planteo contempla la posibilidad de que grandes establecimientos eficientes se concentren en el procesamiento primario, clasificación y secado de madera, mientras que empresas PyMEs especializadas desarrollen actividades de remanufactura, componentes y productos diferenciados.
De esta manera, las pequeñas y medianas industrias podrían concentrar sus inversiones en las operaciones donde cuentan con mayores posibilidades de generar valor agregado.
La articulación requeriría contratos estables de abastecimiento, estándares compartidos de calidad y nuevas formas de cooperación empresarial.

Nuevas inversiones que comienzan a modificar la escala industrial
Uno de los puntos centrales de la conferencia fue el análisis de las inversiones que comienzan a materializarse en la región. Grasso destacó que, después de muchos años, Argentina vuelve a registrar iniciativas industriales de magnitud, capaces de introducir nuevas condiciones de escala, productividad y especialización.
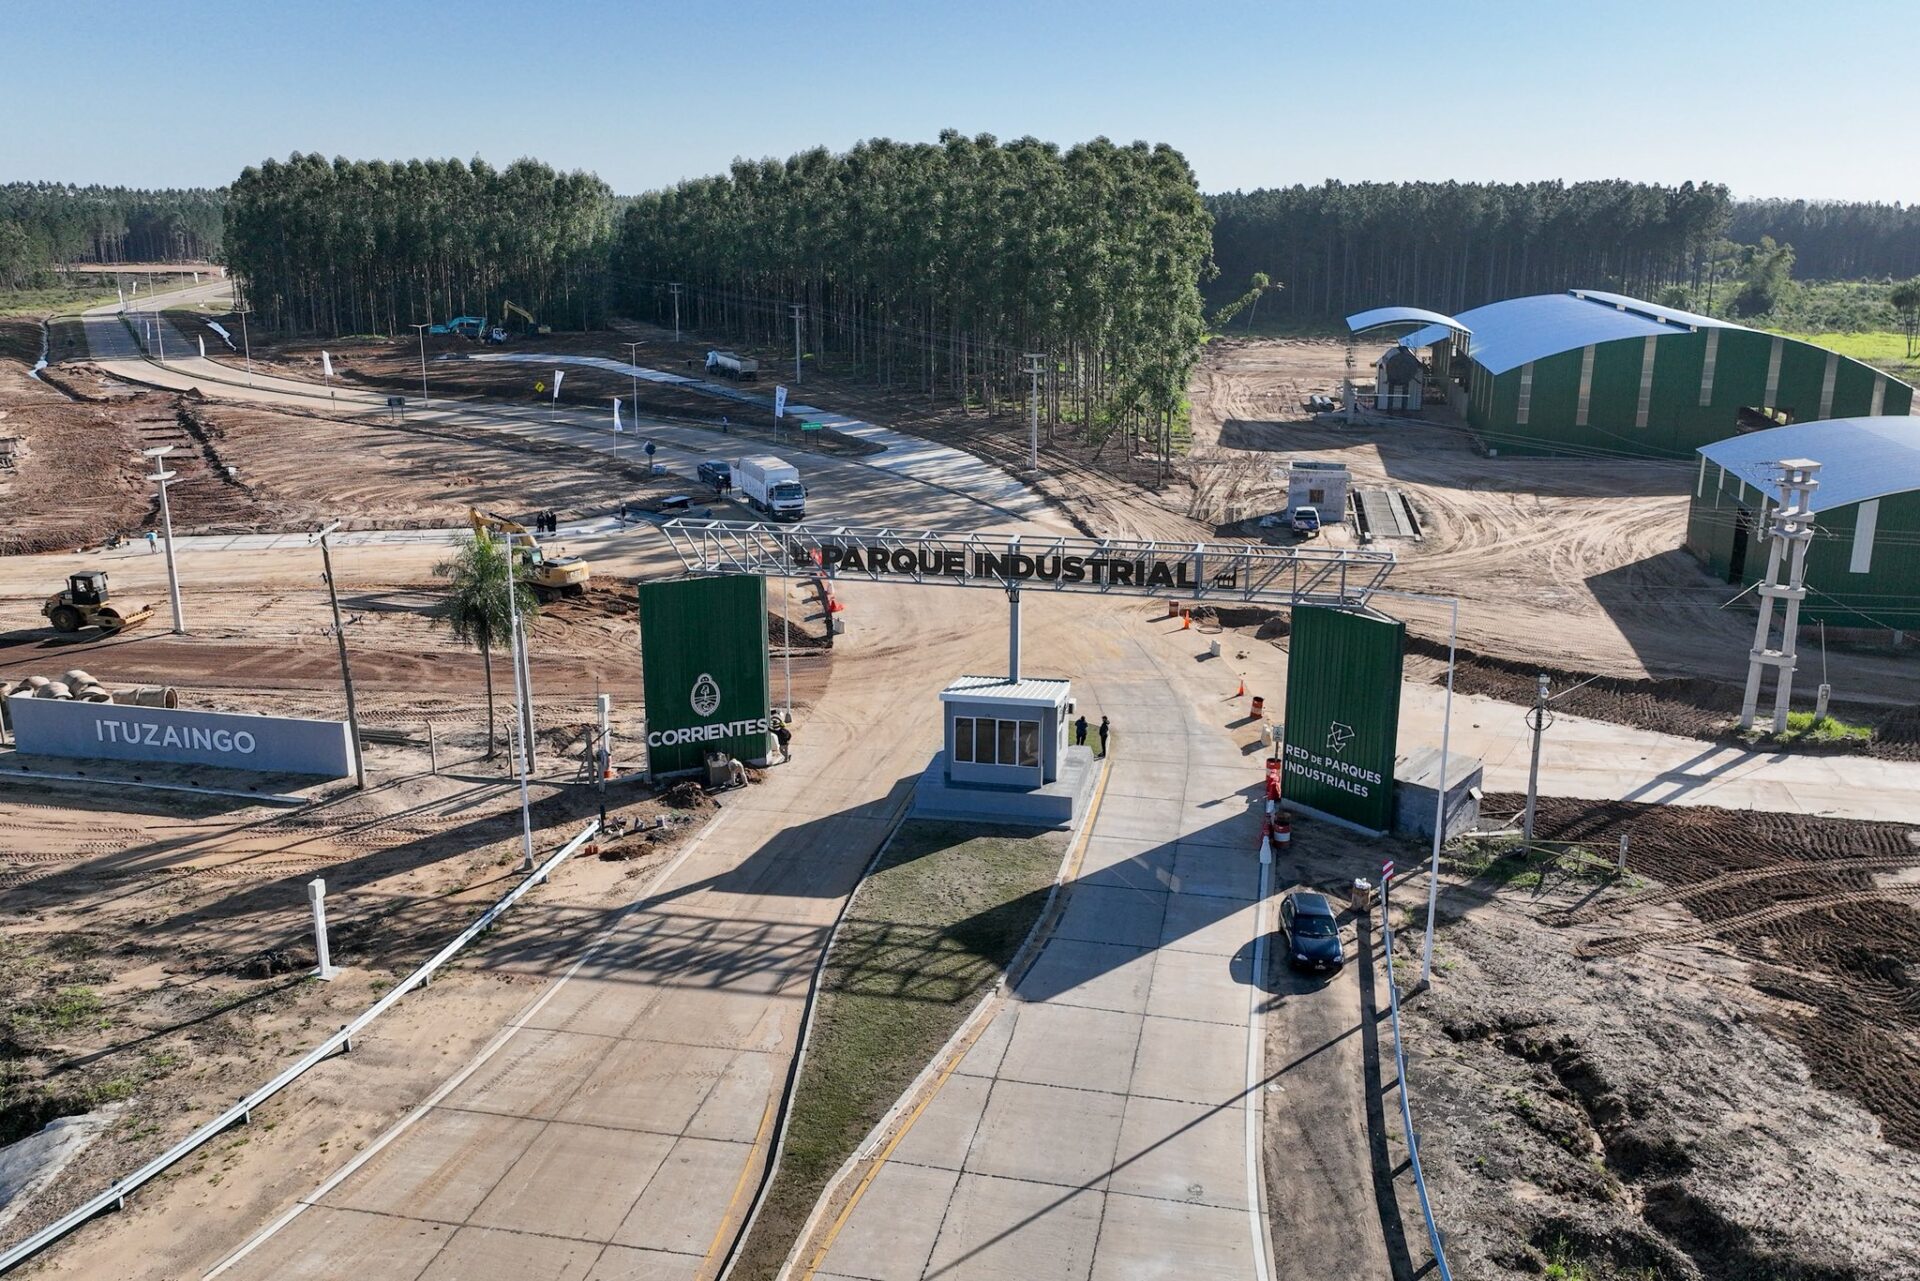
Entre los proyectos mencionados se encuentra ACON Timber, en Corrientes, con una inversión superior a los 130 millones de dólares y una capacidad de procesamiento del orden de los 700.000 metros cúbicos de rollizos anuales.
También hizo referencia a la modernización industrial de Forestal Las Marías, con inversiones orientadas a incrementar la eficiencia y capacidad productiva de sus instalaciones.
Otro de los emprendimientos destacados fue el proyecto de un aserradero de Central Puerto en Santa Rosa, Corrientes, con una inversión de referencia de entre 80 y 100 millones de dólares y una capacidad proyectada de aproximadamente 450.000 metros cúbicos anuales.
A estas iniciativas se suma Cambium Build, la primera planta de producción de CLT en la Argentina, con una inversión estimada entre 18 y 20 millones de dólares.
En una escala diferente, mencionó el proyecto celulósico ARPULP hacia el 2030, que contempla una inversión cercana a los 2.000 millones de dólares y una capacidad proyectada de 800.000 toneladas anuales de celulosa.
El especialista aclaró que se trata de iniciativas con distintos grados de avance, que incluyen plantas operativas, procesos de modernización y proyectos en desarrollo. Sin embargo, consideró que su importancia conjunta excede el volumen de las inversiones.
“Estas iniciativas pueden modificar las relaciones productivas existentes y generar oportunidades para que otras empresas participen en etapas especializadas de la cadena de valor”, plantea Grasso.
Grandes industrias y PyMEs: el desafío de construir un sistema complementario
Para el ingeniero forestal, uno de los principales desafíos será evitar que las grandes inversiones industriales y el entramado PyME evolucionen como realidades independientes.
Actualmente, explicó, conviven grandes compañías con disponibilidad de materia prima y capacidad de inversión, junto con numerosas pequeñas y medianas empresas que continúan enfrentando dificultades estructurales.
La consolidación de un nuevo modelo dependerá de la capacidad para articular ambas realidades. En este esquema, indicó que las industrias de mayor escala podrían concentrarse en la producción eficiente de madera aserrada, secada y clasificada, mientras que las PyMEs podrían especializarse en productos de mayor elaboración, componentes y remanufacturas.
El modelo permitiría aprovechar mejor las capacidades existentes, reducir inversiones duplicadas y construir una oferta comercial más diversificada. “La transformación debe alcanzar al conjunto de la cadena de valor”, sostuvo el consultor.

El río Paraná como nuevo corredor de competitividad
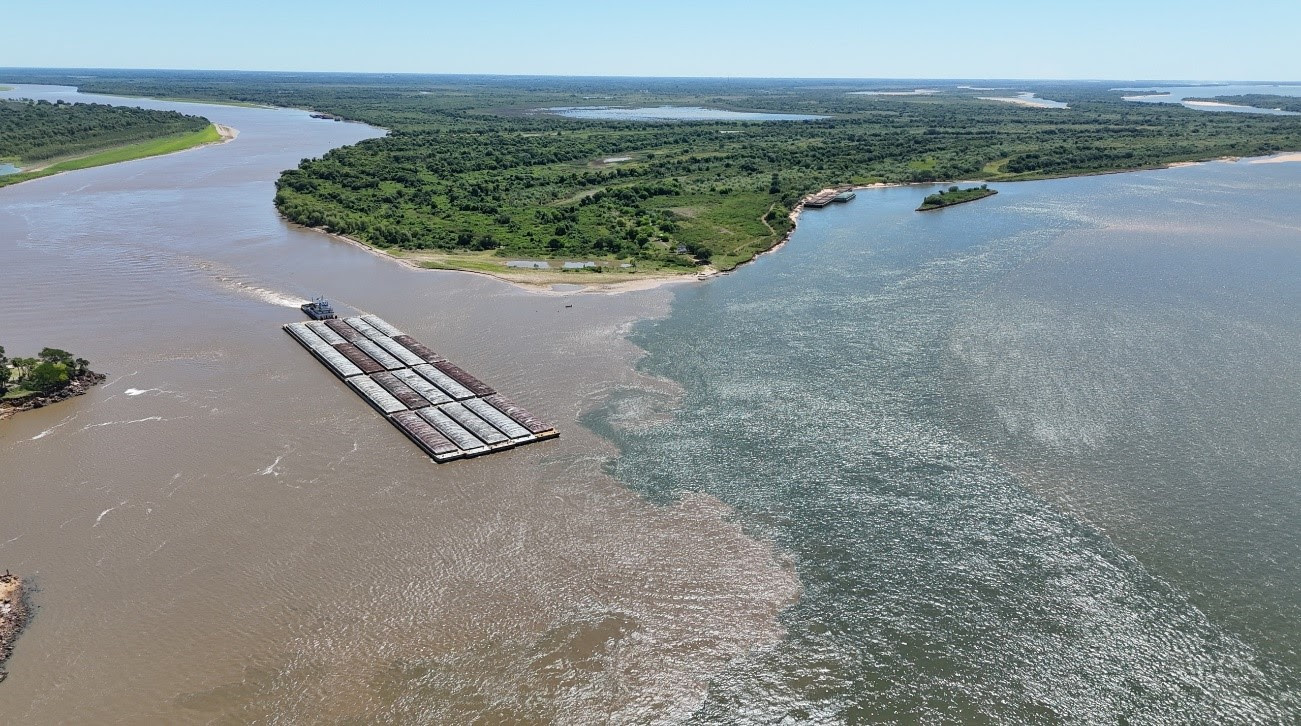
Otro de los aspectos destacados de la conferencia fue el desarrollo de infraestructura portuaria y las posibilidades que ofrece el transporte fluvial para mejorar la competitividad de la industria forestal argentina.
Grasso recordó que una parte importante de la producción foresto-industrial del Nordeste debe recorrer distancias superiores a los mil kilómetros para acceder a los principales centros de consumo o a los puertos marítimos.
Históricamente, esta condición geográfica representó una desventaja significativa para el sector, debido a su elevada dependencia del transporte de carga. Sin embargo, la recuperación y el desarrollo de infraestructura portuaria sobre el río Paraná comienzan a ofrecer alternativas.
Entre las instalaciones mencionadas se encuentran el puerto de Posadas, las iniciativas para lograr la reactivación de la terminal portuaria de Eldorado, el nuevo puerto de Ituzaingó, el de Corrientes y el proyecto de Lavalle.
Esta red podría facilitar el traslado de productos forestales mediante barcazas hacia las terminales de Rosario, Campana y Buenos Aires, donde se articula el transporte fluvial con las conexiones marítimas internacionales.
El consultor señaló que el desarrollo de infraestructura debe acompañarse con servicios regulares, eficiencia operativa y volúmenes de carga suficientes.
No obstante, destacó que estas nuevas posibilidades pueden modificar de manera significativa la ecuación logística regional.
Un ahorro logístico que podría alcanzar el 30 %
Para ilustrar el impacto económico del transporte fluvial, Grasso presentó una comparación orientativa entre el transporte camionable y una alternativa mediante barcazas.
Según los valores expuestos, trasladar un contenedor desde la región del Alto Paraná hasta Buenos Aires, considerando los costos hasta condición FOB, representa aproximadamente 3.600 dólares por vía camionable.
Mediante una alternativa fluvial, ese costo podría reducirse a unos 2.500 dólares.
La diferencia representa un ahorro potencial de 1.100 dólares por contenedor, equivalente al 30,6 % del costo logístico considerado.
Dependiendo del producto y de las condiciones operativas, esta reducción podría representar entre 20 y 25 dólares por metro cúbico transportado.
El especialista señaló que se trata de valores orientativos, sujetos a las características de cada circuito, la frecuencia de los servicios y los costos portuarios. Sin embargo, sostuvo que la magnitud de estas diferencias puede resultar decisiva para la rentabilidad de determinadas operaciones comerciales.
“Muchas veces dedicamos enormes esfuerzos a mejorar los rendimientos de aserrado, reducir tiempos improductivos, incorporar tecnología y disminuir nuestros costos de fabricación. Y después terminamos perdiendo una parte importante de esos beneficios en el transporte de la mercadería hasta el mercado”, reflexionó.
En ese sentido, sintetizó el potencial de la nueva infraestructura con una de las principales conclusiones de su exposición: “La hidrovía multiplica la capacidad logística, descongestiona nuestras rutas y mejora nuestra competitividad”.
Una segunda oportunidad histórica para Argentina
En el tramo final de su conferencia, Grasso sostuvo que la foresto-industria argentina atraviesa una etapa que ofrece motivos concretos para recuperar expectativas de desarrollo.
A diferencia de otros momentos históricos, el país cuenta actualmente con un patrimonio forestal consolidado, nuevas inversiones industriales, experiencia empresarial y una infraestructura logística que comienza a ofrecer alternativas más competitivas.
Sin embargo, advirtió que la transformación todavía está lejos de completarse. “Su consolidación dependerá de la continuidad de las inversiones, de la modernización tecnológica, de nuevas relaciones entre empresas y de la capacidad para integrar al conjunto del entramado productivo”, explicó.
Para el consultor, no se trata de reemplazar el modelo existente por un único tipo de establecimiento industrial, sino de construir una estructura más eficiente, especializada y articulada.
Después de décadas de participación en proyectos industriales y de análisis de las dificultades estructurales del sector, expresó una visión favorable respecto del momento actual.
“Después de muchos años de observar oportunidades que no conseguimos aprovechar plenamente, creo que tenemos motivos para mirar esta nueva etapa con renovado optimismo”, manifestó.
Y concluyó su presentación con una definición que resume el mensaje central de la conferencia: “El futuro foresto-industrial argentino no es solamente una expectativa. Es una construcción que ya ha comenzado”.
Noticia relacionada:
