



En un escenario marcado por la entrada en aplicación del Reglamento Europeo Libre de Deforestación (EUDR), y el reciente acuerdo comercial entre el MERCOSUR y la Unión Europea, en el presente artículo la Dra. Verónica Caride (Universidad Nacional de Formosa, CONICET) plantea que el cumplimiento de los requisitos puede convertirse en una oportunidad para atraer inversiones, impulsar las exportaciones y abrir nuevos mercados para las empresas forestales argentinas.
FORMOSA (14/11/2026).- Los bosques albergan la mayor parte de la biodiversidad terrestre, capturan y retienen carbono y son proveedores de una gran variedad de servicios ecosistémicos, fundamentales para garantizar el bienestar y los medios de vida de la humanidad. Sin embargo, los bosques están siendo amenazados por la deforestación y degradación forestal y acarrea graves consecuencias sociales, económicas y ambientales.
Según la FAO, entre 1990 y 2020 se perdieron 420 millones de hectáreas de bosque en el mundo (alrededor del 10% del total de bosques del mundo), siendo un porcentaje significativo de esta pérdida legal. Estos resultados han acontecido pese a los diversos compromisos para reducir o eliminar la deforestación en diversos acuerdos internacionales, como ser el Desafío de Bonn (2011), la Declaración de Nueva York (2014) y el Objetivo de Desarrollo Sostenible Número 15: Vida de ecosistemas terrestres (2015).
Específicamente, la Meta 15.2 de este último compromiso establece textualmente el compromiso de promover la gestión sostenible de todos los tipos de bosques, poner fin a la deforestación, recuperar los bosques degradados e incrementar la forestación y la reforestación a nivel mundial.
Las evidencias de retroceso, y no de avance, hacia el cumplimiento de los objetivos acordados internacionalmente sobre deforestación, han dejado de manifiesto las consecuencias de la inexistencia de una gobernanza global sobre los bosques. No existe un marco legal global que regule los bosques del mundo debido a que todos los acuerdos alcanzados hasta el momento mencionados previamente son no vinculantes.
A diferencia de lo que sucede con las emisiones globales de carbono, en donde sí existen mecanismos vinculantes para garantizar el cumplimiento a través del Acuerdo de Paris de 2015, los bosques de nuestro planeta se encuentran desprotegidos.

El Reglamento Europeo de Deforestación (EUDR)
Ante la persistencia de la deforestación y la ausencia de una gobernanza global para los bosques del mundo, se ha generado un gran debate en el seno de la Unión Europea. El motivo es que la superficie boscosa de la UE se ha incrementado y ha consolidado una tasa neta positiva de expansión desde 2020. Los ciudadanos europeos realizan esfuerzos, tanto a través del sector público como contribuyentes como desde el sector privado, para evitar la deforestación, reforestar y regenerar áreas de bosques.
Asimismo, dado que según la FAO casi el 90% de la deforestación global es a causa de la ampliación de la producción agropecuaria, desde Europa se plantean la efectividad de sus medidas sin tener en cuenta las fugas de deforestación (conocidas internacionalmente como deforestation leakage). Las fugas de deforestación ocurren cuando, una intervención orientada a detener o reducir la deforestación en un área geográfica determinada, provoca que la deforestación se desplace a otra región o ecosistema donde el control es menor o la regulación es más débil.
Ante este escenario, y las presiones internas que existen por parte de los ciudadanos europeos, en junio de 2023 la Unión Europea sancionó el Reglamento EU2023/1115; conocido como Reglamento Europeo de Deforestación o EUDR por sus siglas en inglés, el cual entrará en aplicación el 30 de diciembre de 2026. El objetivo del mismo es reducir las contribuciones del consumo europeo a la deforestación global y alcanza a las principales cadenas de valor que dan cuenta de esta deforestación a saber: soja, carne vacuna, madera, cacao, café, caucho y aceite de palma.
En su Anexo I el reglamento detalla todos los productos y subproductos alcanzados por la normativa, entre los que se encuentran leña, madera, carbón, madera acerrada, tableros, muebles, papel, y construcciones prefabricadas y otros subproductos de la cadena forestal. En cuanto a soja incorpora habas, harina, aceite y tortas, quedando excluidos los biocombustibles, los cuales se rigen por normativa específica de la UE. Respecto a la cadena bovina incluye bovinos en pie, carne y despojos. Si bien en un principio incluía también cueros, en una posterior modificación los mismos fueron eliminados.
El Reglamento prevé diversas revisiones, la próxima se realizará el 2030 y posteriormente se harán cada 5 años. Las mismas tienen como fin evaluar el impacto real de la norma y adaptar su alcance legislativo. Los cambios principales que la Comisión Europea puede proponer son :
- extensión del alcance de los productos e industrias, como ser otras materias primas como maíz, caña de azúcar o biocombustibles o subproductos de las ya consideradas
- ampliación del concepto de ecosistema protegido, como ser humedales, turberas, pastizales, sabanas o tierras arboladas dispersa
- evaluación de la carga administrativa y simplificación y
- ajustes a las categorías de riesgo por país o Benchmarking. Respecto a este último punto, cabe destacar que la UE define la categoría de cada país clasificándolos en: riesgo alto, riesgo standard y riesgo bajo de deforestación. Cuanto más alto es el riesgo mayores serán los costos de comercialización ya que aumentan los controles que la UE deberá tener sobre los operadores (9%, 3% y 1% respectivamente).
En su Artículo 3, la normativa explícitamente prohíbe introducir en el mercado europeo, comercializar y/o exportar materias primas y algunos subproductos (especificados en el Anexo I de la normativa) que no cumplan con los siguientes 3 requisitos: i) que estén libres de deforestación, ii) que hayan sido producidos de conformidad con la legislación pertinente del país de producción y iii) que estén amparados por una declaración de diligencia debida. La línea de corte es el 31 de diciembre de 2020, por lo cual toda la cadena de valor debe ser libre de deforestación a partir de esa fecha.
La normativa plantea un enfoque innovador, ya que hasta el momento tanto las exigencias del gobierno europeo a través de su normativa previa EUTR – como también aquellas de otros gobiernos como el Reino Unido, Estados Unidos o China – se centraban en la “deforestación ilegal” únicamente.
La Unión Europea es un líder indiscutible para requerimientos ambientales globales y, dada su importancia económica a nivel mundial, sus requisitos suelen ser el puntapié inicial para normativas globales. Un caso emblemático es el Acuerdo de París, el cual generó una gobernanza para regular las emisiones globales de carbono. Por lo tanto, se espera que los requisitos de libre de deforestación sean requeridos por otros países o bloques en el futuro y se alcance un acuerdo global vinculante sobre deforestación.

Análisis – el sector forestal de Argentina frente al EUDR
Ahora bien, si esta es una normativa europea cabe preguntarse ¿cómo es que una normativa europea puede afectar a la Argentina?. La respuesta está en que, si bien la regulación expresa explícitamente que los productos alcanzados son aquellos que se comercializan dentro de la Unión Europea, alcanza a toda la cadena de valor, incluyendo importaciones y exportaciones, y por tanto afecta el comercio internacional con terceros países.
Asimismo, es preciso destacar que en el Acuerdo comercial entre el MERCOSUR y la Unión Europea (aplicado a partir de mayo 2026) se ha incorporado un capítulo específico sobre “Comercio y Desarrollo Sostenible” (Cap. 18) el cual incluye un anexo vinculante con compromisos específicos para; combatir la tala ilegal, prevenir la deforestación y mejorar los esfuerzos para estabilizar o aumentar la cobertura forestal así como promover cadenas de suministro biológicamente sostenibles y la conservación de la biodiversidad. Al ser aprobado por el congreso, el acuerdo adquiere fuerza de ley y por tanto estos compromisos han sido asumidos por el país.
Si bien el acuerdo MERCOSUR-UE beneficia al sector forestal y agropecuario de los países del bloque del sur cabe preguntarse; ¿el EUDR puede tener algún impacto diferencial entre los países del MERCOSUR frente al nuevo acuerdo con la UE?. La respuesta es sí, por dos motivos fundamentales:
- El primero es que no todos los países del bloque obtuvieron la misma categorización de riesgo. Mientras que Argentina, Brasil y Paraguay fueron clasificados como países de riesgo standard, Uruguay obtuvo la categoría de riesgo bajo, lo que le proporciona a este último una ventaja frente al resto del bloque.
- El segundo motivo es porque no todos los países se encuentran preparados de la misma manera para poder dar cumplimiento a los requisitos que exige el reglamento. Las principales exigencias que se requieren para demostrar que las cadenas son libres de deforestación se vinculan a aspectos claves como la trazabilidad, tecnología para la georreferenciación, disponibilidad de datos y conocimiento del sistema de carga de datos, entre otros.
Asimismo, la declaración de debida diligencia – mencionado previamente como requisito del reglamento – requiere una gran cantidad de información (producción, geolocalización, proveedores) la cual no sólo es difícil a veces de compilar sino que su acceso puede llevar a vulnerar la confidencialidad comercial de muchos agentes. Por otra parte, la trazabilidad exclusiva libre de deforestación puede implicar incremento de costos de infraestructura – en acopio, transporte, procesamiento – ya que la segregación exigida implica garantizar que los productos conformes no se mezclen en ninguna etapa.
Respecto al sector forestal en particular, cuya cadena está incluida en el Reglamento, cabe preguntarnos: ¿cómo se encuentra preparada la Argentina?, ¿este Reglamento es una oportunidad o una amenaza?.
En primer lugar hay destacar que los productos incluidos en el Reglamento del sector forestal producidos por Argentina se destinan principalmente al mercado interno, sólo se exporta el 4% de la producción nacional. Asimismo, de esas exportaciones sólo el 2,8% se destinan al mercado europeo con lo cual la incidencia del nuevo reglamento europeo sobre el sector es baja.
Sin embargo, si el sector se encuentra preparado puede constituirse en una oportunidad en el país, frente a otros países competidores que abastecen al mercado europeo. Un dato importante a tener en cuenta es que existe un elevado porcentaje de la producción certificada por FSC y PEFC, de 43% y 28% respectivamente, fuertemente vinculadas con el EUDR por sus requisitos de sustentabilidad.
Esta es una ventaja comparativa muy importante que tiene la Argentina frente a competidores dentro del MERCOSUR como ser Brasil, quien sólo tiene un 2% de su producción certificada por alguna normativa voluntaria de sustentabilidad. El rol de las certificaciones voluntarias es de gran relevancia ya que no sólo funcionan como herramientas de soporte y facilitadores de información para realizar la evaluación y mitigación de riesgos para el EUDR sino que muchas veces sus exigencias son más estrictas que las del propio reglamento. A continuación se presenta un cuadro explicativo del aporte de estas certificaciones al EUDR:
Cuadro 1: El Rol de FSC y PEFC frente al EUDR
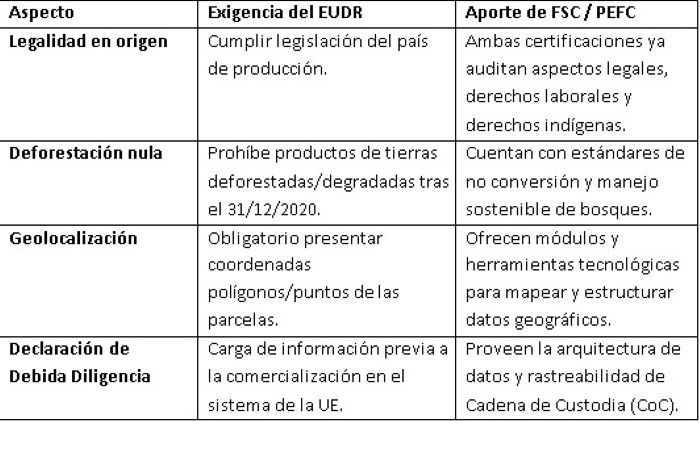
Fuente: Elaboración propia en base al Reglamento EU2023/1115 e información disponible en la web de FSC y PEFC.
Como se indica en el Cuadro 1, el contar con un elevado porcentaje de la producción forestal certificada con FSC o PEFC facilita el acceso de los productos forestales de Argentina al mercado europeo porque ya cuentan con una auditoría de legalidad, cumplimiento de derechos laborales e indígenas. Asimismo, cuentan con estándares de no conversión y manejo sostenible de bosques y facilita los requisitos de geolocalización y declaración de debida diligencia.
Además de la ventaja en cuanto a certificaciones voluntarias, otro aspecto a destacar del sector forestal argentino en términos de cumplimiento del EUDR, es que el porcentaje de pequeños productores sobre el total de producción, el cual es bajo (7%). Generalmente los pequeños productores poseen mayores dificultades para acceder a las tecnologías necesarias y contar con la información requerida para el EUDR y por lo tanto este aspecto posiciona al país por sobre otros países competidores como Brasil, en donde ese porcentaje es mayor (12,6%).
Conclusión
En síntesis, el nuevo Reglamento Europeo de Deforestación – que entrará en aplicación el 30 de diciembre de este año – no se constituye en una amenaza para el sector forestal sino como una oportunidad para las grandes empresas forestales del país.
Asimismo, esta oportunidad le permitirá al sector no sólo captar inversiones extranjeras, sino también incrementar las exportaciones y ganar mercados europeos en el marco del recientemente firmado Acuerdo Comercial MERCOSUR-Unión Europea.
 Dra. Verónica Caride
Universidad Nacional de Formosa, CONICET
e-mail: vcaride@conicet.gov.ar / verocaride@hotmail.com
ESTE ARTÍCULO FORMA PARTE DEL ESPACIO MENSUAL DE LA REDFOR.AR, EN ARGENTINAFORESTAL.COM, QUE BUSCA DIVULGAR Y GENERAR DEBATE SOBRE LA PROBLEMÁTICA FORESTAL DEL PAÍS. LAS OPINIONES PERTENECEN A LOS AUTORES.
