



El informe de octubre de 2026 de la Federación Argentina de la Industria Maderera y Afines (FAIMA), elaborado por su asesor Gustavo Cetrángolo, expone tendencias contrapuestas en cuatro mercados relevantes para el comercio internacional de productos forestales: Brasil, Estados Unidos, China e India. El relevamiento muestra el crecimiento de las exportaciones brasileñas de madera aserrada y contrachapada de pino, frente a las dificultades de la construcción y el mercado inmobiliario estadounidense y chino, además de los cambios en los costos de producción y las perspectivas de demanda en Asia.
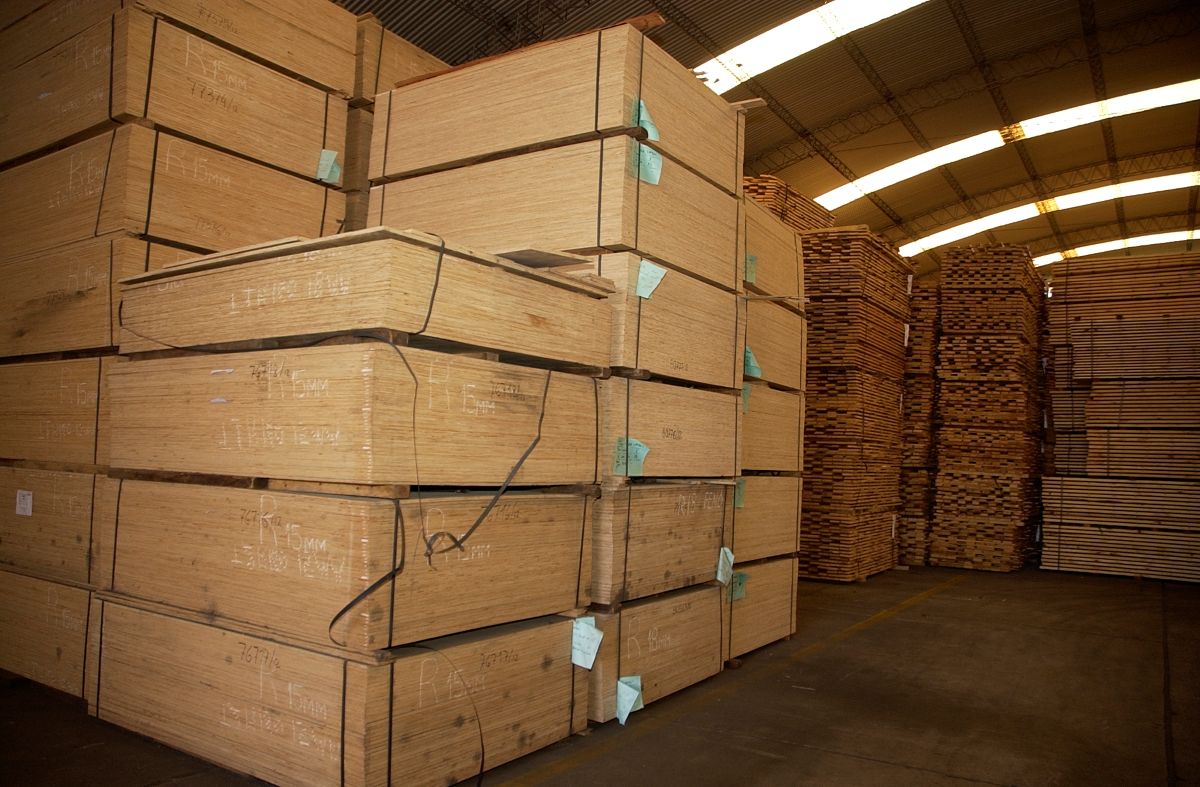
Fuente: FAIMA
BUENOS AIRES (11/11/2026).- El informe de octubre de 2026 de la Federación Argentina de la Industria Maderera y Afines (FAIMA), elaborado por su asesor Gustavo Cetrángolo, presenta un panorama de la evolución de cuatro mercados relevantes para el comercio internacional de productos forestales. Los datos muestran un crecimiento de las exportaciones brasileñas de madera aserrada y contrachapada de pino, mientras que en Estados Unidos y China la desaceleración de la actividad inmobiliaria y de la construcción afecta la demanda.
En India, el sector inmobiliario mantiene un peso significativo en la economía, aunque el aumento de los precios del petróleo y la inflación presionan sobre los costos de los paneles de madera.
Brasil crece en exportaciones, pero enfrenta mayores barreras comerciales en Estados Unidos
Brasil registró un incremento de sus exportaciones de productos de madera de pino durante agosto de 2026, tanto en valor como en volumen, en comparación con el mismo mes del año anterior.
Las ventas externas de madera aserrada de pino aumentaron un 37% en valor, al pasar de US$ 42,6 millones en agosto de 2025 a US$ 58,4 millones en agosto de 2026. En volumen, el crecimiento fue del 25%, con un incremento de 191.100 m³ a 239.300 m³.
Una evolución similar se observó en la madera contrachapada de pino. Las exportaciones de este producto crecieron un 24% en valor, de US$ 42,8 millones a US$ 53,2 millones, mientras que el volumen comercializado aumentó un 21%, de 136.700 m³ a 165.000 m³.
Sin embargo, el desempeño exportador brasileño convive con mayores dificultades para sostener su competitividad en el mercado estadounidense. Según el informe, los aranceles impuestos por Estados Unidos intensificaron la presión sobre la industria maderera de Brasil y reforzaron la necesidad de diversificar destinos, reducir costos logísticos y mejorar la productividad.
Entre enero y agosto de 2026, frente al mismo período de 2025, las exportaciones brasileñas hacia Estados Unidos de madera contrachapada de pino disminuyeron un 14%. La caída fue más pronunciada en otros productos: las molduras de madera retrocedieron un 50% y las puertas de madera, un 24%.
En contraste, la madera aserrada de pino registró un incremento del 6% en volumen durante el mismo período. Esta diferencia entre productos evidencia que el impacto de las medidas comerciales estadounidenses no fue uniforme para toda la oferta maderera brasileña.
Estados Unidos: la debilidad inmobiliaria limita las perspectivas para la construcción y las reformas
El mercado inmobiliario estadounidense continúa mostrando señales de desaceleración, en un contexto de tasas hipotecarias elevadas, precios altos de las viviendas y dificultades de acceso para los compradores. Esta situación repercute sobre la construcción residencial y las actividades vinculadas a las mejoras y reparaciones de viviendas, segmentos que inciden en la demanda de productos de madera.
El inicio de la construcción de viviendas —indicador de la nueva edificación residencial— cayó un 2,6% en agosto y se ubicó en un ritmo anualizado de 1,275 millones de unidades. La cifra quedó por debajo de las expectativas de los economistas consultados por The Wall Street Journal, que proyectaban 1,3 millones de unidades y un crecimiento mensual del 4,9%.
También retrocedieron las operaciones de compraventa de viviendas existentes. De acuerdo con la Asociación Nacional de Agentes Inmobiliarios (NAR, por sus siglas en inglés), las ventas disminuyeron un 2% en agosto respecto de julio, hasta alcanzar un ritmo anualizado y ajustado estacionalmente de 3,98 millones de unidades. Se trata del nivel de actividad más bajo desde junio de 2025, pese a que la oferta de propiedades llegó a su mayor volumen en más de una década.
Lawrence Yun, economista jefe de la NAR, vinculó esta evolución con el comportamiento de las tasas hipotecarias: «Las tasas hipotecarias y las ventas de viviendas evolucionan en direcciones opuestas; por tanto, no resulta sorprendente observar una ligera disminución en la actividad de compra debido a las elevadas tasas de interés hipotecarios».
No obstante, el informe también señala que los precios de las viviendas continúan subiendo y que, durante los primeros ocho meses del año, el volumen de ventas de propiedades existentes acumuló un incremento del 1,6%.
Las reformas también perderían impulso. El indicador LIRA (Leading Indicator of Remodeling Activity), elaborado por el Joint Center for Housing Studies de la Universidad de Harvard y publicado en julio de 2026, proyecta que el gasto en mejoras y reparaciones de viviendas ocupadas por sus propietarios seguirá desacelerándose hasta mediados de 2027.
La estimación anticipa un crecimiento interanual de apenas el 0,5% para el segundo trimestre de 2027. De concretarse, sería el tercer trimestre consecutivo de desaceleración. La menor actividad de construcción nueva y la incertidumbre económica general aparecen entre los factores que afectan las perspectivas del segmento de reformas.
En la construcción residencial, los elevados tipos de interés, el costo del terreno y la persistencia de la inflación continúan condicionando las decisiones de los constructores. Aun así, los miembros de la Asociación Nacional de Pisos de Madera (NWFA, por sus siglas en inglés) identifican oportunidades hacia adelante y analizan cómo el aumento de los costos, los cambios en las preferencias de los consumidores y las condiciones del mercado están definiendo sus expectativas y estrategias para 2027.
China: menor demanda de madera y aumento de los costos de los tableros
La desaceleración del crecimiento económico y el enfriamiento del mercado inmobiliario chino están repercutiendo sobre la demanda de madera. La reducción de nuevas construcciones afecta directamente el consumo de productos forestales, tanto de maderas blandas como de maderas duras.
A este escenario se suma un efecto sobre el consumo interno: una parte importante de los ahorros de los hogares chinos está concentrada en el sector inmobiliario. La pérdida de dinamismo de ese mercado limita los recursos que los consumidores destinan a la adquisición de otros bienes, lo que amplía el impacto de la desaceleración sobre la economía.
El informe identifica, además, un cambio en la orientación de la política económica china, que busca avanzar desde un modelo impulsado por la inversión inmobiliaria y el endeudamiento hacia otro con mayor protagonismo del consumo interno.
En ese marco, se profundizó la regulación de las preventas de inmuebles y los reguladores financieros desmantelaron el modelo tradicional de financiación basado en esa modalidad. También se encuentra bajo revisión el sistema de recaudación y distribución del impuesto sobre el consumo.
El cambio responde, entre otros factores, al déficit fiscal generado por la caída de los ingresos provenientes de la venta de terrenos. Durante décadas, la recaudación del impuesto sobre el consumo correspondió exclusivamente al gobierno central. Ahora, las autoridades están transfiriendo gradualmente una parte de esos ingresos a los gobiernos municipales.
Bajo el esquema anterior, la venta de terrenos y la construcción especulativa constituían una vía rápida para equilibrar los presupuestos locales, incluso sin una correspondencia directa con la demanda real. Con la nueva distribución de recursos, los gobiernos municipales tienen mayores incentivos para estimular el consumo, modernizar las áreas comerciales y promover infraestructura sostenible.
En paralelo, la industria china de tableros de madera anunció una nueva ronda de aumentos de precios, impulsada principalmente por el encarecimiento sostenido de las materias primas químicas. Entre los factores que inciden en esta evolución se encuentran las fluctuaciones de los precios internacionales del petróleo crudo y las tensiones geopolíticas en Oriente Medio, que presionaron sobre los costos de esos insumos durante el año.
India: el sector inmobiliario sostiene una parte importante de la economía, pero aumentan los costos de los paneles
En India, el sector inmobiliario tiene una incidencia significativa en la actividad económica. La construcción y el mercado de propiedades representan aproximadamente entre el 7% y el 8% del Producto Interno Bruto (PIB). Si se consideran sus encadenamientos económicos, el impacto total se estima entre el 13% y el 15% de la actividad.
Esta dimensión convierte al sector inmobiliario en la segunda mayor fuente de empleo del país, después de la agricultura, y en uno de los pilares de su estructura económica.
En el escenario de incertidumbre global, el informe destaca la importancia de mantener condiciones estables para las decisiones de inversión y compra de viviendas. «Dadas las incertidumbres globales actuales, mantener la situación actual envía una señal positiva de confianza y continuidad en la política económica.
El sector inmobiliario requiere plazos de maduración largos, y quienes adquieren una vivienda asumen compromisos financieros a largo plazo. Un entorno de tasas de interés estables permite tanto a los promotores como a los compradores planificar con mayor certidumbre», señala el análisis.
Sin embargo, el mercado de paneles de madera enfrenta presiones sobre sus costos. El aumento de los precios del petróleo y de la inflación local incidió en los valores de estos productos, según se observa en la figura incorporada al informe de FAIMA.

Mercados con dinámicas diferentes y efectos sobre la industria maderera
El relevamiento de FAIMA muestra que la evolución del comercio internacional de productos forestales está condicionada por factores económicos, inmobiliarios, comerciales y geopolíticos que operan de manera diferente en cada país.
Mientras Brasil logró incrementar sus exportaciones de madera aserrada y contrachapada de pino, las barreras arancelarias estadounidenses y la desaceleración de la construcción en Estados Unidos y China plantean restricciones para determinados segmentos de la demanda.
India, por su parte, conserva un sector inmobiliario de fuerte incidencia económica, aunque enfrenta presiones inflacionarias y de costos. El seguimiento de estas tendencias permite dimensionar el contexto en el que compiten los productores y exportadores de madera y tableros, y anticipar cambios en los mercados de destino y en las condiciones de comercialización.
